Veja também a página de crédito rural e agronegócio.
Resposta rápida: O Manual de Crédito Rural (MCR) consolida as normas do Banco Central e do Conselho Monetário Nacional que regem os financiamentos rurais no Brasil. Este guia explica, em linguagem acessível, os pontos que mais afetam o produtor: contratação, encargos, prorrogação, alongamento e inadimplência.

Como funciona o Manual de Crédito Rural (MCR)?
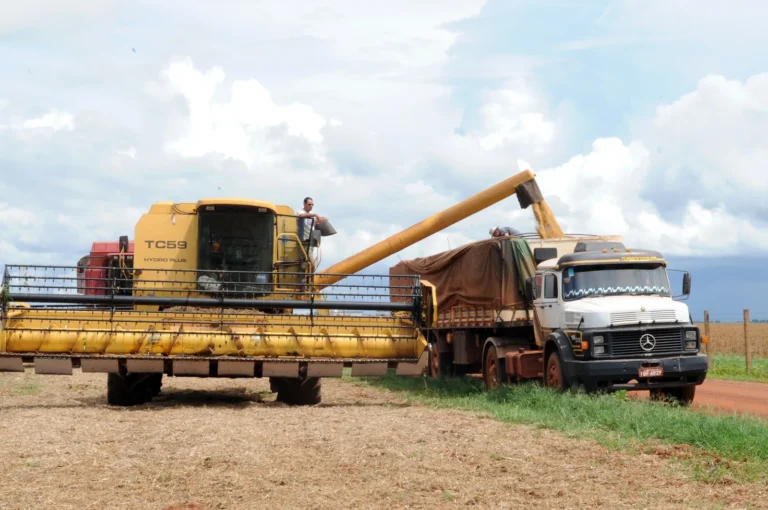
O crédito rural é um dos principais instrumentos de financiamento da atividade agropecuária no Brasil. Por meio dele, produtores rurais conseguem recursos para custear a produção, investir em infraestrutura, adquirir máquinas e expandir suas atividades.
Quando o equipamento financiado é dado em garantia e a cobrança avança, também pode ser necessária uma análise específica sobre busca e apreensão de trator e outros equipamentos.
Apesar de amplamente utilizado no setor agrícola, muitos produtores ainda desconhecem os direitos e garantias previstos na legislação do crédito rural, especialmente aqueles estabelecidos no Manual de Crédito Rural (MCR).
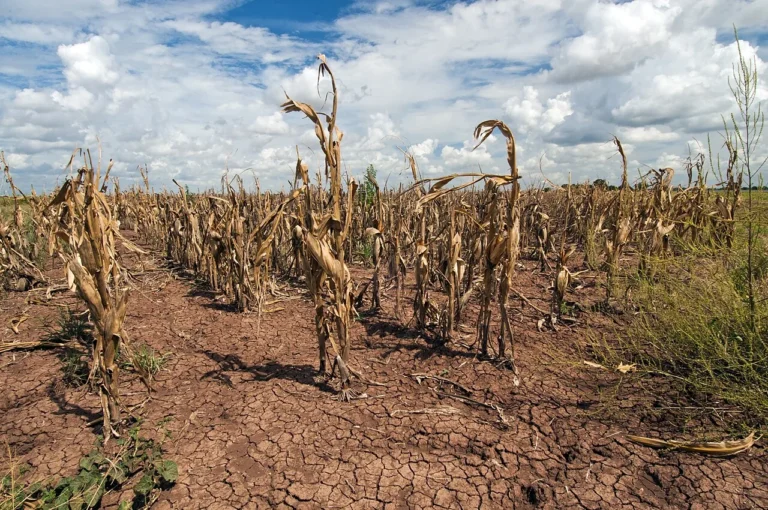
Em diversas situações, como perda de safra, fatores climáticos adversos ou dificuldades na comercialização da produção, o produtor pode ter direito à prorrogação ou alongamento da dívida rural, medida que pode inclusive se tornar obrigatória para a instituição financeira quando presentes os requisitos legais.
Neste artigo apresentamos um guia completo sobre o crédito rural, explicando como funciona o sistema, quais são os direitos do produtor e quais medidas podem ser adotadas em situações de dificuldade financeira.
Entenda quando você pode solicitar o alongamento da dívida rural
O que é crédito rural
O crédito rural é um sistema de financiamento criado para estimular o desenvolvimento da atividade agropecuária no país.
Por meio desse mecanismo, produtores rurais conseguem acessar recursos financeiros destinados a diversas finalidades, como:
- custeio da produção agrícola ou pecuária
- aquisição de insumos
- compra de máquinas e equipamentos
- investimento em infraestrutura rural
- ampliação da produtividade da propriedade
Esses financiamentos normalmente são concedidos por:
- bancos públicos
- bancos privados
- cooperativas de crédito
- instituições financeiras autorizadas pelo Banco Central
O sistema de crédito rural é disciplinado por legislação e regulamentação próprias, com normas consolidadas no Manual de Crédito Rural. O alcance de cada regra depende da operação.
O que é o Manual de Crédito Rural (MCR)
O Manual de Crédito Rural (MCR) codifica normas aprovadas pelo Conselho Monetário Nacional e divulgadas pelo Banco Central, além das normas de competência deste. A consulta deve considerar a seção, a fonte dos recursos e a versão aplicável à operação.
Esse manual estabelece regras sobre:
- concessão de financiamentos rurais
- prazos de pagamento
- taxas de juros
- garantias exigidas
- direitos e deveres das instituições financeiras
- direitos dos produtores rurais
Na prática, o MCR funciona como um regulamento obrigatório para os bancos que operam crédito rural, sendo frequentemente aplicado também em decisões judiciais envolvendo financiamentos agrícolas.
Veja os requisitos e limites da análise de prorrogação rural
Principais modalidades de crédito rural
O crédito rural pode ser concedido em diferentes modalidades, dependendo da finalidade do financiamento.
Crédito de custeio
O crédito de custeio é destinado ao financiamento das despesas normais do ciclo produtivo.
Entre as despesas mais comuns estão:
- compra de sementes
- fertilizantes
- defensivos agrícolas
- alimentação do rebanho
- despesas operacionais da atividade rural
Normalmente o prazo de pagamento desse tipo de financiamento está vinculado ao ciclo produtivo da atividade agrícola ou pecuária.
Crédito de investimento
O crédito de investimento é destinado à melhoria estrutural da propriedade rural.
Pode ser utilizado, por exemplo, para:
- aquisição de tratores e máquinas agrícolas
- construção de silos e armazéns
- implantação de sistemas de irrigação
- formação de pastagens
- implantação de lavouras permanentes
Esse tipo de financiamento costuma possuir prazos mais longos para pagamento.
Crédito de comercialização
O crédito de comercialização tem como objetivo auxiliar o produtor no processo de venda da produção agrícola.
Ele permite que o produtor aguarde melhores condições de mercado para vender sua produção, evitando prejuízos decorrentes de oscilações de preços.
O que diz o Manual de Crédito Rural sobre a prorrogação da dívida
O Manual de Crédito Rural prevê a possibilidade de prorrogação das operações de crédito rural quando fatores externos comprometem a capacidade de pagamento do produtor.
O item 2-6-4, também referido como MCR 2.6.4, deve ser lido junto dos itens 4-A e 5 e das regras específicas de cada linha. Não é suficiente identificar uma dificuldade financeira genérica.
Síntese explicativa da redação consultada em 17/10/2026 — não é transcrição literal:
O item 2-6-4 autoriza a instituição, por sua conveniência e decisão e mediante solicitação do mutuário, a prorrogar a operação aos encargos pactuados, desde que comprovada a dificuldade temporária para reembolso, atestada a necessidade e demonstrada a capacidade de pagamento. As hipóteses incluem dificuldade de comercialização, frustração de safra, ocorrências prejudiciais à exploração e efeitos acumulados de perdas climáticas anteriores sobre o fluxo de caixa.
A expressão “por sua conveniência e decisão” foi introduzida pela Resolução CMN nº 5.314, de 25/06/2026, em vigor desde 01/07/2026. O MCR consolidado também exige, no item 4-A, análise econômica ampliada para a hipótese da alínea d. O item 5 traz regras sobre operações equalizadas e exclusões relativas à PGPM e a fundos e programas sujeitos a normas próprias.
Quando o produtor pode ter direito ao alongamento da dívida rural
Diversas situações podem justificar o pedido de prorrogação da dívida rural.
Entre as mais comuns estão:
- perda ou frustração de safra
- estiagens prolongadas
- excesso de chuvas
- pragas ou doenças na lavoura
- dificuldades na comercialização da produção
- queda significativa no preço de produtos agrícolas
Quando essas circunstâncias impactam diretamente a capacidade de pagamento do produtor, a legislação do crédito rural prevê mecanismos de proteção.
O banco é obrigado a prorrogar a dívida rural?
Uma dúvida comum entre produtores rurais é se o banco pode simplesmente negar o pedido de prorrogação da dívida.
A resposta depende da base jurídica, da modalidade, da finalidade, da fonte dos recursos, das datas, da comprovação da dificuldade temporária e da capacidade de pagamento. A redação de 2026 do MCR precisa ser considerada na análise.
A Súmula 298 do STJ reconhece o direito ao alongamento nos termos da lei. Isso não permite concluir que toda operação deva ser prorrogada apenas porque houve perda de safra, nem que toda negativa seja insuscetível de questionamento. A relação entre a regulamentação, a legislação e a jurisprudência exige análise concreta.
No AREsp 3.187.155/BA, o STJ aplicou a Súmula 298 em controvérsia fundada no art. 36 da Lei nº 13.606/2018. O julgamento, de junho de 2026, antecede a Resolução 5.314 e não examinou sua validade. Veja o contexto e os limites desse precedente.
Como aplicar o MCR à sua operação?
Identifique o contrato, a linha e a fonte dos recursos; reúna prova do evento, do impacto financeiro e da capacidade de pagamento. Compare a justificativa do banco com a regra aplicável. O PDL 693/2026 busca sustar a alteração do item 2-6-4, mas constava como aguardando despacho em 17/10/2026: não é norma aprovada.
Para organizar a prova, consulte os documentos do pedido de alongamento. Se já houve recusa, veja o que analisar depois da negativa.
Organizar meu pedido de prorrogação. O Mapa permite revisar o resumo antes de abrir o WhatsApp; o atendimento direto continua disponível.
Revisão jurídica e editorial: 17/10/2026.
O que fazer quando o banco nega o alongamento da dívida
Quando o produtor solicita a prorrogação da dívida e a instituição financeira se recusa a conceder o benefício, algumas medidas podem ser adotadas.
Entre elas:
- solicitação formal da prorrogação da dívida
- apresentação de documentos técnicos que comprovem a perda de produção
- elaboração de laudos agronômicos
- análise jurídica do contrato de financiamento
- eventual adoção de medidas judiciais
Em determinadas situações, o Poder Judiciário pode ser acionado para verificar o cumprimento das normas previstas no Manual de Crédito Rural.
Documentos importantes para análise da dívida rural
Para avaliar a possibilidade de alongamento ou revisão da dívida rural, alguns documentos são fundamentais.
Entre os principais estão:
- contrato de financiamento rural
- cédula de crédito rural
- laudos técnicos agronômicos
- relatórios climáticos
- documentos de comercialização da produção
- comprovantes de produtividade
A análise desses documentos permite verificar se estão presentes os requisitos previstos na legislação do crédito rural.
A importância da análise jurídica do financiamento rural
Cada operação de crédito rural possui características específicas, como modalidade do financiamento, prazo contratual, tipo de garantia e regras próprias do programa de crédito.
As regras do crédito rural tratam de operações específicas. Quando a dificuldade é estrutural e alcança vários credores, pode ser necessária uma análise distinta sobre recuperação judicial do produtor rural, sem que essa medida seja uma consequência automática do inadimplemento.
Por esse motivo, muitas vezes é necessária uma análise jurídica detalhada da operação, a fim de verificar se existem medidas que podem ser adotadas para proteger a atividade produtiva.
A informação jurídica auxilia na organização do pedido, mas não substitui o exame dos acontecimentos da atividade, dos contratos, das provas e da viabilidade econômica.
Como um advogado pode ajudar o produtor rural
A atuação jurídica pode ser importante em diversas situações relacionadas ao crédito rural.
Entre elas:
- análise de contratos de financiamento rural
- negociação com instituições financeiras
- avaliação e adoção de medidas judiciais cabíveis para discutir o alongamento
- revisão de cláusulas contratuais abusivas
- defesa em execuções ou cobranças bancárias
O objetivo é garantir que as normas do sistema de crédito rural sejam efetivamente aplicadas, preservando a atividade produtiva.
Conclusão
O crédito rural exerce papel fundamental no desenvolvimento do agronegócio brasileiro. No entanto, as operações de financiamento agrícola envolvem diversas regras técnicas que muitas vezes não são plenamente conhecidas pelos produtores.
O Manual de Crédito Rural estabelece importantes garantias legais, incluindo a possibilidade de prorrogação da dívida quando fatores externos comprometem a produção ou a capacidade de pagamento do produtor rural.
Diante disso, a análise adequada de cada caso é fundamental para verificar se existem direitos que podem ser exercidos pelo produtor rural.
Nosso escritório atua na análise de contratos de crédito rural e na verificação da possibilidade de alongamento da dívida, auxiliando produtores que enfrentam dificuldades relacionadas a financiamentos agrícolas.
Caso exista algum financiamento rural em andamento, é possível realizar uma análise inicial para verificar se existem medidas jurídicas aplicáveis ao caso concreto.
Verificar minha situação com especialista em crédito rural
Tem dúvidas sobre crédito rural ou precisa de suporte jurídico especializado? Saiba mais sobre a atuação do escritório em Recuperação de Crédito Rural ou entre em contato para uma consulta.
Perguntas Frequentes
O que é a recuperação de crédito rural?
Quando buscar a recuperação de crédito rural?
Quais estratégias podem ser usadas?
Quais documentos são necessários?
É possível atuação remota?
Como começar?
Este conteúdo possui caráter informativo e não substitui a análise individualizada do caso concreto.