Por Rodrigo Gomes Alves de Araújo · OAB/DF 80.366
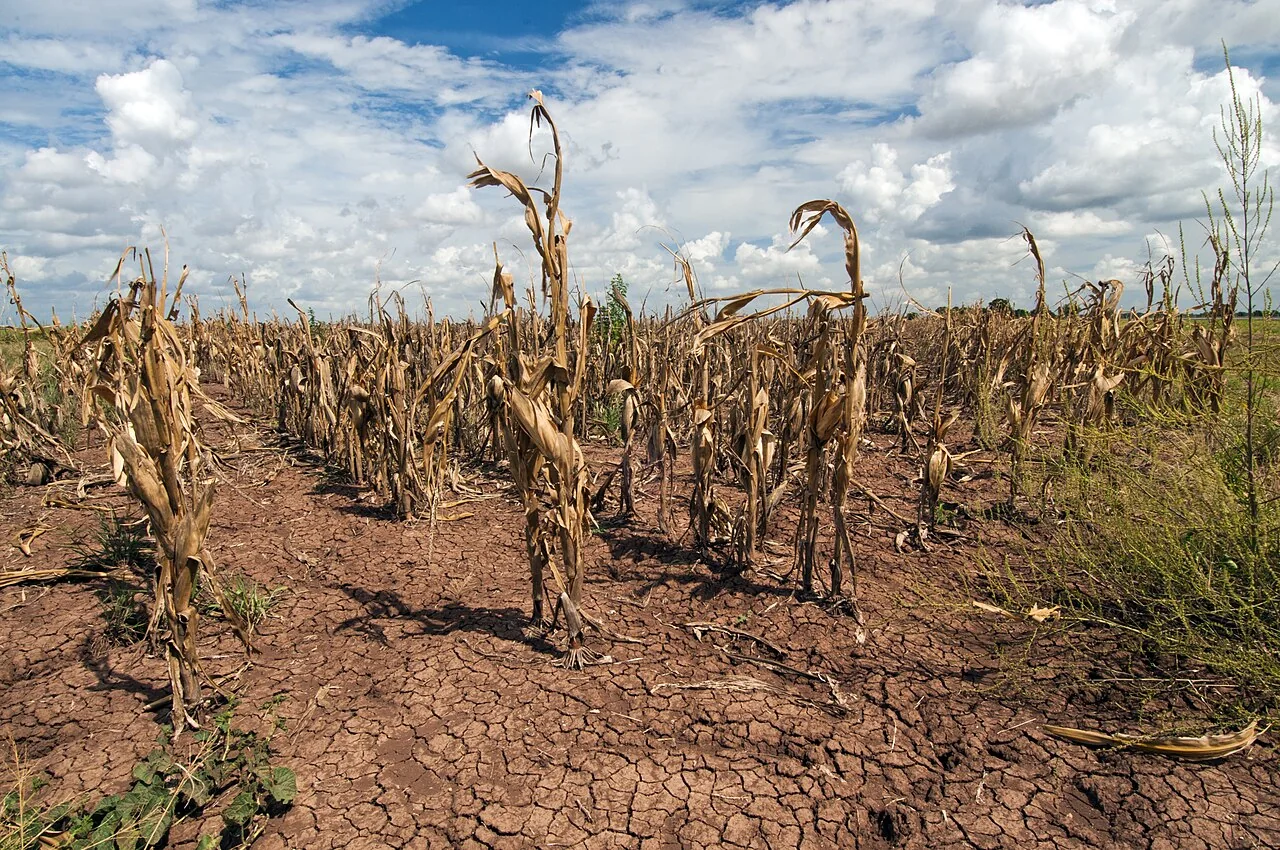
O produtor rural contratou o financiamento, preparou a terra, comprou sementes e fertilizantes e iniciou o plantio. Mas a chuva não veio como esperado. A lavoura perdeu produtividade e a receita que deveria pagar o custeio acabou comprometida.
Nessas situações, muitos agricultores recorrem ao Programa de Garantia da Atividade Agropecuária, conhecido como Proagro. O problema surge quando o banco analisa os prejuízos e comunica que a cobertura foi negada.
Se o seu Proagro foi negado, a decisão do banco pode ser contestada. Existe um procedimento administrativo específico, com possibilidade de recurso à Comissão Especial de Recursos, conhecida como CER.
O produtor, porém, precisa observar os prazos e reunir os documentos que demonstram a ocorrência das perdas e o cumprimento das condições do programa.
Neste artigo
O que é o Proagro e como funciona?
O Proagro é um programa destinado a proteger o produtor rural diante de determinadas perdas na atividade agropecuária.
Ele pode exonerar o agricultor de obrigações financeiras relacionadas a operações de crédito rural enquadradas no programa, quando a produção é prejudicada por eventos amparados e são observados os requisitos regulamentares.
Sua finalidade não é simplesmente pagar todo o lucro que o produtor deixou de obter. A proteção depende do empreendimento enquadrado, das despesas consideradas, dos limites de cobertura e das regras aplicáveis.
O programa é administrado pelo Banco Central do Brasil, enquanto a operacionalização é realizada por instituições financeiras autorizadas a trabalhar com crédito rural.
Na prática, bancos e cooperativas de crédito recebem a comunicação das perdas, providenciam a comprovação técnica e analisam os pedidos de cobertura. Isso significa que o produtor normalmente precisa tratar o problema inicialmente com a instituição financeira responsável pela operação.
Por que o banco pode negar a cobertura do Proagro?
A negativa do Proagro pode ocorrer por diferentes motivos. Alguns estão relacionados ao plantio, outros à documentação apresentada ou às conclusões da vistoria.
Entre as justificativas encontradas nesses processos estão o descumprimento das recomendações do Zoneamento Agrícola de Risco Climático, a falta de comprovação das despesas de custeio quando exigida, a comunicação inadequada das perdas e a ocorrência de eventos não amparados pelo programa.
Também existem situações em que o banco considera que a quebra de produtividade decorreu de falhas de manejo ou que a produção obtida não justifica o reconhecimento da cobertura pretendida.
Nem toda negativa é irregular. Entretanto, a decisão deve ser examinada à luz das regras do programa e das provas efetivamente disponíveis.
É possível que os documentos técnicos não tenham sido corretamente considerados ou que exista divergência entre a vistoria e o que aconteceu na lavoura.
Perdi a safra por seca. O Proagro pode cobrir os prejuízos?
A estiagem está entre os eventos que podem justificar a cobertura do Proagro, conforme o MCR 12-5.
Imagine um produtor de milho que tenha observado as exigências de plantio e contratado o custeio enquadrado no programa. Durante o desenvolvimento da lavoura, uma seca prolongada compromete a produção e impossibilita a obtenção da receita inicialmente prevista.
Nessa situação, o agricultor poderá solicitar a cobertura, desde que estejam presentes os requisitos regulamentares. Entretanto, comprovar que houve seca não é suficiente para garantir o reconhecimento integral do pedido.
É necessário verificar o enquadramento da operação, as condições do cultivo, o período de ocorrência das perdas e os critérios técnicos utilizados para apurar os prejuízos.
O mesmo cuidado vale para o Proagro por excesso de chuva e outros eventos, como granizo e geada, observadas as condições específicas de amparo. Nas lavouras irrigadas, a proteção contra seca tem exigências próprias e não deve ser presumida.
O banco pode negar o Proagro por plantio fora do ZARC?
O Zoneamento Agrícola de Risco Climático estabelece recomendações técnicas relacionadas às condições de plantio de determinadas culturas. Essas recomendações possuem relevância especial para o Proagro.
Como regra, o enquadramento do custeio agrícola depende do cumprimento das condições do zoneamento para o município e a cultura. O MCR também contempla situações específicas, como determinados empreendimentos do Pronaf não abrangidos pelo ZARC e lavouras irrigadas, que precisam ser examinadas separadamente.
Quando o banco informa que o produtor realizou o plantio fora do período permitido, é necessário conferir qual portaria era aplicável à safra, a data efetiva da semeadura, a cultura e as condições específicas do empreendimento.
Também devem ser examinados os documentos utilizados para comprovar o plantio e as informações registradas no financiamento. Uma divergência sobre a data ou a localização da lavoura pode ter consequências relevantes para a análise da cobertura.
Por isso, a negativa baseada no ZARC não deve ser aceita ou rejeitada automaticamente. O fundamento precisa ser confrontado com a regulamentação e os documentos da operação.
O laudo do Proagro pode ser contestado?
Sim. A conclusão do relatório de comprovação de perdas pode ser questionada quando houver fundamentos técnicos para demonstrar inconsistências.
O Relatório de Comprovação de Perdas, conhecido como RCP, possui papel importante na apuração das causas e da extensão dos prejuízos. Nele podem constar informações sobre a área cultivada, o desenvolvimento da lavoura, os eventos adversos e a produtividade verificada ou estimada.
Quando o produtor discorda dessas conclusões, é importante identificar precisamente o ponto de divergência. Pode haver discussão sobre a área examinada, o estágio de desenvolvimento das plantas, as condições climáticas ou a produção considerada no cálculo.
Um laudo elaborado por engenheiro-agrônomo, acompanhado de registros da lavoura e documentos da safra, pode ajudar a demonstrar inconsistências relevantes.
O objetivo não é simplesmente apresentar outro resultado, mas esclarecer tecnicamente por que determinada conclusão precisa ser reavaliada.
O que mudou nas regras do Proagro em 2026?
O Conselho Monetário Nacional aprovou alterações nas regras do Proagro para o ano agrícola 2026/2027.
A Resolução CMN nº 5.315, de 25 de junho de 2026, promoveu ajustes relacionados aos adicionais e aos procedimentos de comprovação de perdas.
Entre as novidades divulgadas pelo Banco Central está a exigência de fotografias georreferenciadas nas vistorias, destinadas a demonstrar a correspondência entre as imagens produzidas e a área atingida.
As mudanças também abrangem critérios específicos para apuração de perdas de alta gravidade. Na hipótese regulamentar de conclusão do relatório com visita única, o valor da produção estimada deve ser considerado como receita para dedução no cálculo da cobertura.
Segundo o comunicado oficial do Banco Central, as regras previstas na resolução aplicam-se aos empreendimentos enquadrados a partir de 1º de julho de 2026.
A data de contratação e o enquadramento do empreendimento são, portanto, aspectos importantes para identificar quais regras devem ser consideradas na análise da cobertura.
O que fazer quando o Proagro é negado?
O primeiro cuidado é obter a decisão formal do banco. O produtor deve solicitar a justificativa da negativa e os documentos utilizados no julgamento do pedido de cobertura.
É importante verificar se a decisão corresponde às informações apresentadas na comunicação de perdas e aos registros da vistoria. Também é necessário conferir se as despesas e a produção foram corretamente consideradas no cálculo.
Quando houver inconsistências, o produtor poderá avaliar a apresentação de recurso administrativo, acompanhado dos documentos que sustentam sua discordância.
O recurso deve ser fundamentado, com indicação específica dos pontos que precisam ser revistos. A petição deve identificar o beneficiário, a instituição e a operação, apresentar o pedido e expor seus fundamentos e provas, conforme o MCR 12-6.
Qual é o prazo para recorrer do Proagro negado?
O Manual de Crédito Rural prevê procedimento específico para contestar decisões desfavoráveis relacionadas ao Proagro.
Conforme o MCR 12-6-4 e as orientações oficiais sobre recurso à CER, o produtor dispõe de 30 dias, contados da ciência da decisão do agente financeiro, para apresentar o recurso.
O recurso é entregue inicialmente à própria instituição financeira responsável pela operação. O banco deve reexaminar a decisão se forem apresentados fatos novos ou revê-la no caso de equívocos.
Caso mantenha a negativa, deverá encaminhar o recurso à CER pelo SISPROCER, com parecer conclusivo e os documentos necessários, no prazo regulamentar de dez dias úteis contado do recebimento do recurso.
O produtor não deve presumir que um pedido informal de esclarecimento interrompe ou prorroga automaticamente o prazo administrativo. Por isso, a data de recebimento da decisão e os comprovantes de protocolo precisam ser preservados.
Quais documentos são necessários para recorrer do Proagro?
A documentação depende das características da operação e do fundamento utilizado para negar a cobertura.
Em geral, são importantes o contrato ou a cédula de crédito rural e seus aditivos, o comprovante de enquadramento no programa, a comunicação de perdas e o relatório de comprovação elaborado pelo técnico responsável.
Também devem ser reunidas a súmula do julgamento, a correspondência do banco que comunica a negativa e os demonstrativos financeiros utilizados para calcular a cobertura.
Dependendo do motivo da recusa, documentos adicionais podem ser relevantes, como notas fiscais de insumos, registros de plantio, laudos de assistência técnica, dados meteorológicos e fotografias da lavoura.
Os comprovantes de aquisição de insumos merecem atenção. O MCR 12-1-7 prevê sua apresentação ao agente até a interposição do recurso à CER, quando houver, para que sejam considerados na análise do pedido.
O produtor tem direito a examinar os autos do processo de cobertura em poder da instituição financeira, diretamente ou por procurador, respeitadas as informações protegidas por sigilo bancário.
Essa análise ajuda a identificar se a negativa decorreu de uma exigência efetivamente descumprida ou de alguma inconsistência na apuração.
O que é a Comissão Especial de Recursos do Proagro?
A Comissão Especial de Recursos, conhecida como CER, é a instância administrativa responsável pela análise de recursos apresentados contra decisões dos agentes financeiros relacionadas à cobertura do Proagro.
Ela está vinculada à estrutura do Ministério da Agricultura e Pecuária e possui procedimento próprio. A competência para decidir os recursos em única instância administrativa está prevista no artigo 66 da Lei nº 8.171/1991, e sua organização é disciplinada pelo Decreto nº 10.124/2019.
Quando a instituição financeira mantém a decisão desfavorável, deve encaminhar o recurso à comissão, acompanhado dos documentos necessários.
A CER examina as razões apresentadas, os elementos técnicos disponíveis e as regras aplicáveis à operação. O resultado pode manter ou modificar a decisão anteriormente adotada, inclusive quanto ao reconhecimento parcial da cobertura.
O procedimento administrativo não representa garantia de deferimento. A qualidade das provas e a pertinência da fundamentação são essenciais para a análise.
Proagro Mais também pode ser negado?
Sim. O Proagro Mais, voltado à agricultura familiar vinculada ao Pronaf, também está sujeito a condições de enquadramento e comprovação de perdas.
Essa modalidade possui particularidades importantes, inclusive em relação à garantia de renda mínima, aos recursos próprios e a determinadas parcelas de investimento, conforme a regulamentação aplicável.
Quando a cobertura é negada ou reconhecida parcialmente, o produtor precisa verificar não apenas os motivos da recusa, mas também quais componentes da proteção foram considerados no cálculo.
A análise deve levar em conta a modalidade contratada e as regras vigentes para a respectiva operação, especialmente as disposições do MCR 12-9.
Qual é a diferença entre Proagro e seguro agrícola?
Embora ambos possam oferecer proteção diante de perdas na atividade rural, são instrumentos diferentes.
O Proagro é um programa regulado pelo Conselho Monetário Nacional e administrado pelo Banco Central, com regras específicas no Manual de Crédito Rural. Já o seguro agrícola privado é contratado com uma seguradora, mediante apólice, e possui disciplina contratual e legal própria.
Essa distinção é importante principalmente quando ocorre uma negativa. No Proagro, existe a possibilidade de recurso à Comissão Especial de Recursos. No seguro agrícola privado, a contestação segue os procedimentos e fundamentos aplicáveis ao contrato de seguro.
Se a recusa veio de uma seguradora, consulte o artigo sobre o que fazer quando o seguro rural é negado. Para compreender a proteção contratada contra eventos climáticos, veja também quando o seguro agrícola pode cobrir seca, chuva e geada.
A confusão entre os dois instrumentos pode levar o produtor a procurar o procedimento errado. Os prazos próprios do seguro privado não devem ser aplicados automaticamente ao Proagro.
O Proagro foi negado, mas o banco continua cobrando o financiamento?
Essa é uma das situações mais delicadas enfrentadas pelo produtor. A lavoura não gerou a receita prevista, o pedido de cobertura foi recusado e a instituição financeira continua exigindo o pagamento da operação de custeio.
É necessário verificar o estágio do processo de cobertura, as regras aplicáveis ao vencimento da obrigação e a existência de providências administrativas pendentes.
A apresentação de recurso não deve ser tratada como suspensão automática de todas as cobranças. Dependendo das circunstâncias, pode ser necessário avaliar providências relativas ao financiamento e à preservação dos direitos do produtor.
Também deve ser examinada, separadamente, a possibilidade de prorrogação da dívida rural quando estiverem presentes os requisitos regulamentares. Para compreender essa alternativa, consulte o conteúdo do escritório sobre alongamento da dívida rural.
É possível discutir a negativa do Proagro na Justiça?
A decisão administrativa relacionada ao Proagro pode ser submetida ao controle judicial quando existirem fundamentos jurídicos e elementos de prova que justifiquem a medida.
A análise deve considerar a regulamentação vigente, os documentos apresentados, a motivação da negativa e o procedimento adotado pela instituição financeira.
Em determinados casos, poderão existir questões relacionadas à atuação do banco, à regularidade da vistoria ou aos critérios utilizados no julgamento.
O cabimento da medida judicial, a legitimidade das partes e a necessidade de providências urgentes exigem avaliação individualizada.
O produtor não deve presumir que toda negativa do Proagro seja ilegal ou que uma ação judicial necessariamente resulte no reconhecimento da cobertura.
Proagro negado? A documentação pode fazer diferença
Quando o produtor perde parte da lavoura, o prejuízo não se limita à produção que deixou de colher. O financiamento continua exigindo atenção, os custos da próxima safra se aproximam e a falta de recursos pode comprometer o planejamento da atividade rural.
Por isso, receber uma negativa do Proagro exige mais do que simplesmente aceitar a resposta do banco. É necessário compreender o motivo da recusa, verificar os documentos técnicos e identificar quais medidas podem ser adotadas dentro dos prazos aplicáveis.
O Gomes Alves & Araújo Advogados atua em questões relacionadas ao crédito rural e ao Direito do Agronegócio, incluindo a análise jurídica de financiamentos, contratos e controvérsias ligadas à atividade produtiva.
Se o seu Proagro foi negado, você pode encaminhar a decisão do banco, o contrato de financiamento e os documentos disponíveis para uma avaliação jurídica individualizada.
Perguntas frequentes sobre o Proagro
O banco pode negar o Proagro?
Sim. A instituição financeira responsável pela operação pode indeferir o pedido quando identificar fundamento previsto na regulamentação. A decisão pode ser contestada pelo procedimento administrativo próprio.
Quanto tempo tenho para recorrer do Proagro?
O MCR 12-6-4 prevê 30 dias, contados da ciência da decisão do agente financeiro. É importante conferir a regulamentação aplicável e guardar a prova da data de recebimento.
O Proagro cobre perdas por seca?
Pode cobrir perdas decorrentes de estiagem, desde que o empreendimento esteja enquadrado e sejam atendidos os demais requisitos do programa. Nas lavouras irrigadas, há condições específicas para amparo por seca.
O Proagro cobre toda a dívida rural?
Não necessariamente. A cobertura depende dos valores enquadrados, da modalidade contratada, das despesas consideradas, dos limites e dos critérios de cálculo previstos na regulamentação.
Posso recorrer quando o Proagro paga menos do que o esperado?
Sim. Também pode haver contestação de decisões de cobertura parcial ou divergências no cálculo, observadas as regras administrativas aplicáveis.
O que fazer se o banco demorar para analisar o Proagro?
Solicite informações formais sobre o andamento do pedido e preserve os protocolos. O MCR 12-5-19 estabelece, como regra, até 90 dias para análise e julgamento, contados do recebimento do relatório de comprovação de perdas concluso, com disposições específicas para situações excepcionais. Conforme o caso, outras providências administrativas ou jurídicas poderão ser avaliadas.
Fontes oficiais
Manual de Crédito Rural, capítulo 12, Lei nº 8.171/1991, Decreto nº 10.124/2019, Resolução CMN nº 5.315/2026 e serviço de recurso à CER.
Informações conferidas em 18 de outubro de 2026. A análise deve considerar a safra, a data de enquadramento e as regras aplicáveis à operação.
Este conteúdo possui caráter informativo e não substitui a análise individualizada do caso concreto.