
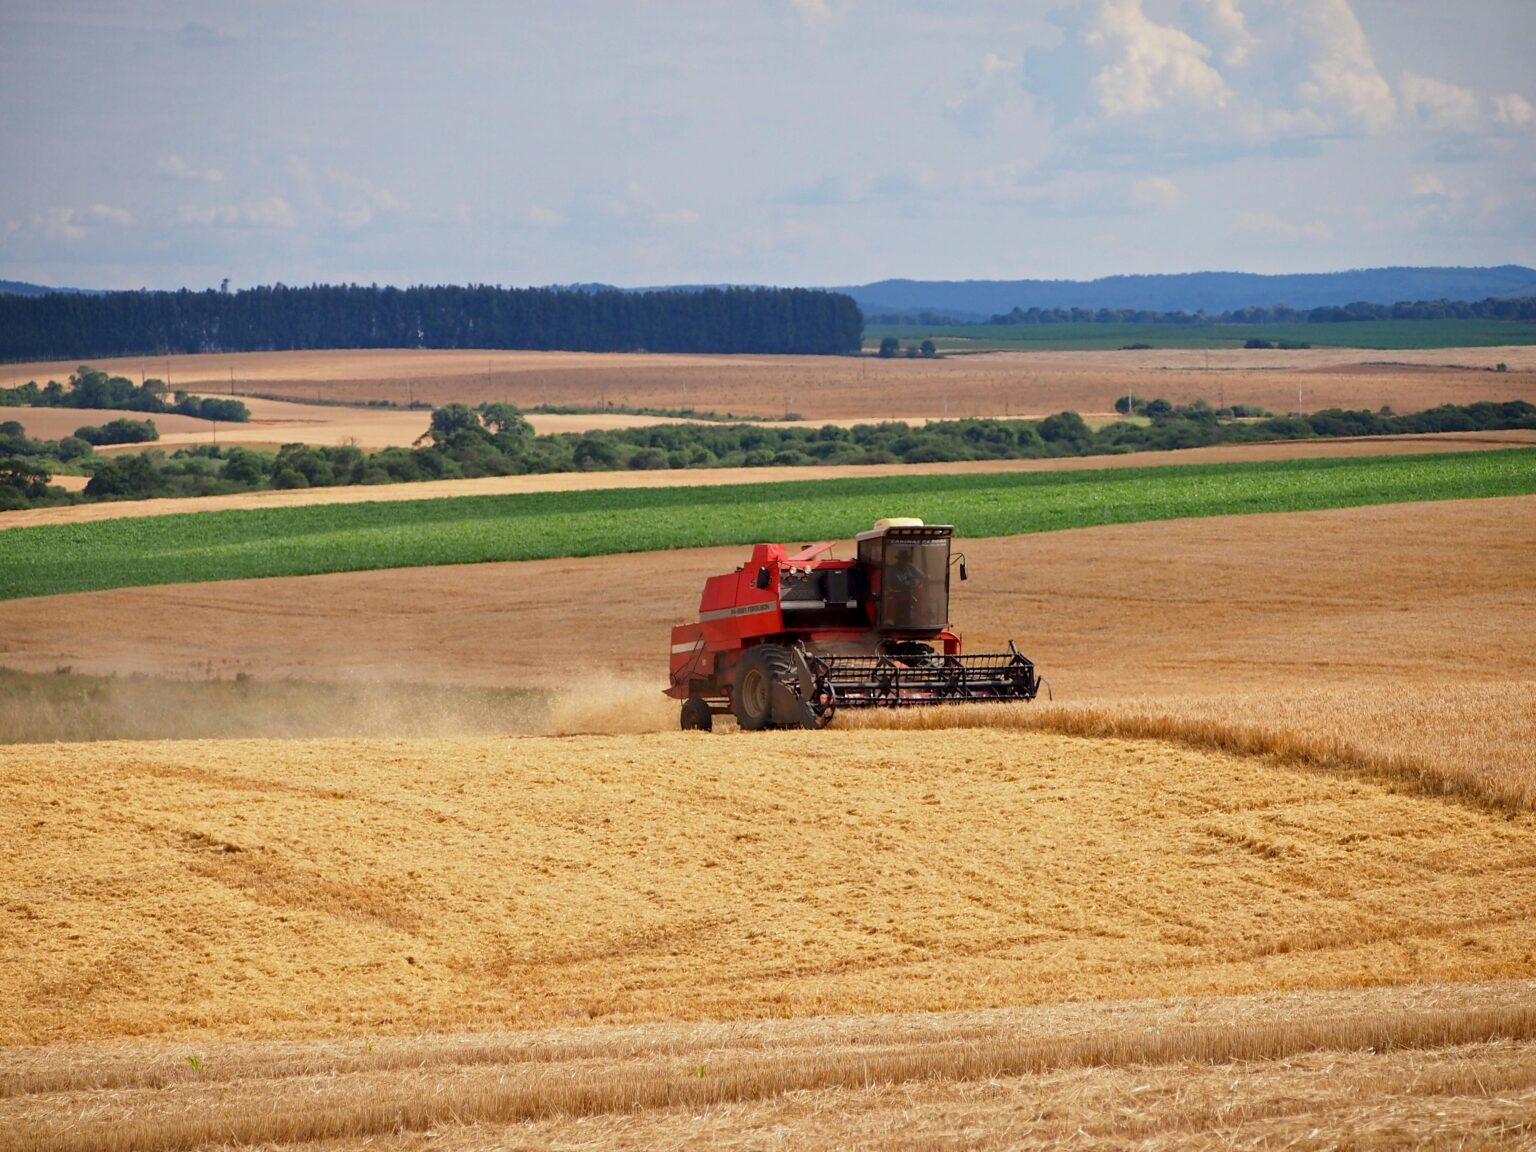
Alongamento de dívida rural
Quando a safra rende menos, o preço cai ou a venda atrasa, o financiamento pode deixar de caber no caixa. Analisamos sua dívida rural para verificar a possibilidade de pedir mais prazo e reorganizar o pagamento, conforme as condições do seu financiamento.
Você pode começar contando o que aconteceu, mesmo sem todos os documentos organizados.
Entender como funcionaSeu financiamento rural está difícil de pagar?
Conte um pouco sobre sua situação para iniciarmos o atendimento.
Quero orientação sobre minha dívidaA parcela está chegando e o dinheiro da produção não foi suficiente?
O financiamento foi contratado contando com uma receita que não entrou como previsto. A produção rendeu menos, o preço de venda caiu ou o dinheiro demorou a chegar. Enquanto isso, as parcelas continuam vencendo e a atividade também precisa de recursos para seguir.
O alongamento da dívida rural envolve buscar mais prazo para pagar o financiamento, dentro das regras aplicáveis à operação. A análise considera o contrato, o que comprometeu a receita e as condições de pagamento nos próximos ciclos da atividade.
Comparação esquemática de receita
O comprimento das barras é ilustrativo, sem escala de valores.
Receita em março. Parcela com vencimento em abril.
O calendário mostra apenas como receita e vencimento podem não coincidir. Ele não calcula novo prazo nem define se o financiamento pode ser prorrogado.
A parcela vai vencer
Conferimos o vencimento, a mudança na receita e as regras do financiamento antes de orientar o pedido.
A parcela já venceu
Examinamos o saldo, os encargos, a cobrança e os prazos, além das alternativas que ainda possam ser avaliadas.
O banco recusou mais prazo
Lemos o pedido, os documentos entregues e a resposta para entender o motivo da recusa e os próximos passos.
A renegociação ainda pesa
Comparamos a proposta com contrato, encargos, garantias e capacidade de pagamento dos próximos ciclos.
Como podemos ajudar com o seu financiamento rural
Entender o que aconteceu
Ouvimos seu relato, identificamos a situação das parcelas e verificamos se há negativa, notificação ou processo.
Examinar o financiamento
Lemos o contrato, as renegociações e os documentos disponíveis. Indicamos quais informações precisam ser complementadas.
Explicar e conduzir os próximos passos
Apresentamos os caminhos juridicamente cabíveis e acompanhamos a medida definida conforme o caso.
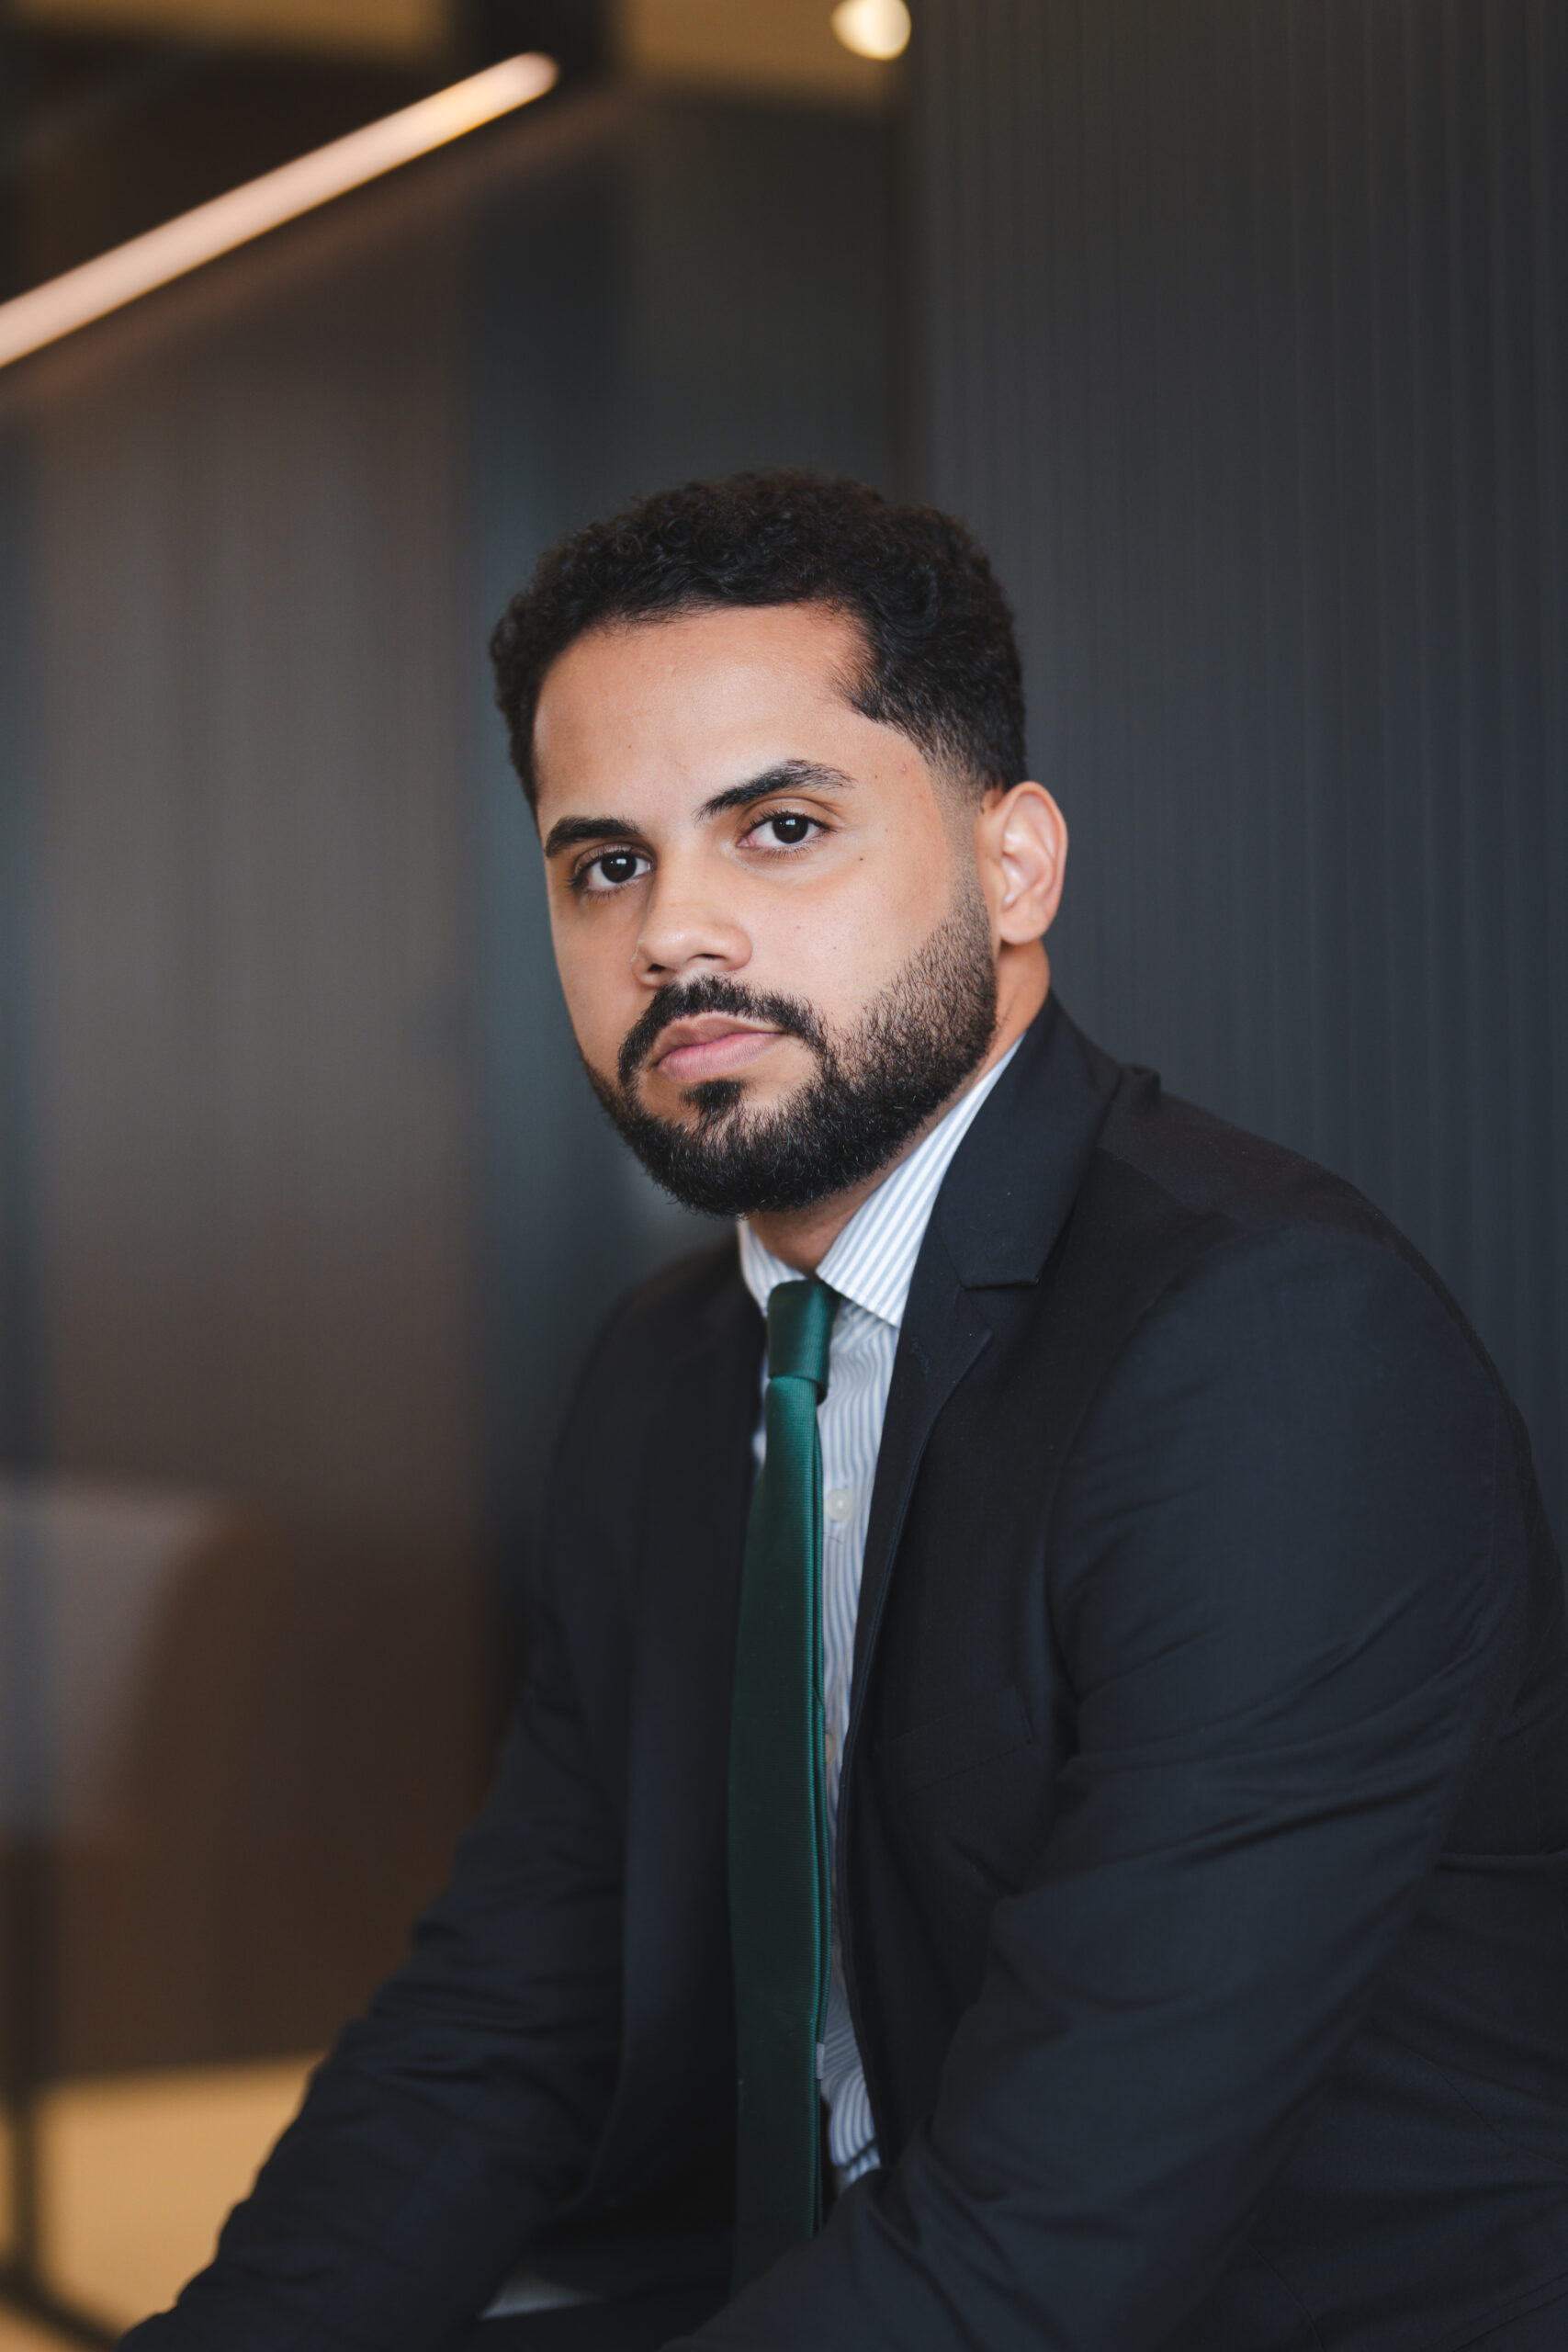
Rodrigo Gomes Alves de Araújo
OAB/DF 80.366
Advogado do Gomes Alves & Araújo Advogados, atua em crédito rural, contratos, renegociação, cobranças bancárias e defesa do produtor rural.
Você pode iniciar o atendimento por meios digitais. Reunião presencial ou deslocamento podem ser avaliados conforme a necessidade do caso.
Falar sobre meu financiamentoComece com as informações que você já tem
Conte como estão as parcelas, o que mudou na atividade e se o banco respondeu. Estes documentos ajudam a iniciar a conversa, se estiverem disponíveis:
- Contrato ou última renegociação.
- Extrato ou informação do saldo da dívida.
- Mensagem, carta, notificação ou resposta do banco, se houver.
Não precisa ter tudo organizado. Documentos da produção, laudos e outras informações poderão ser necessários para fundamentar um pedido, conforme a operação e a regra aplicável.
Quais documentos podem ser necessários depois?
Documentos: o que cada grupo ajuda a demonstrar
Identificar a operação
Contrato, cédula, CPR, CCB, orçamento e comprovantes da destinação dos recursos. Mostram quem contratou, para qual atividade e em quais condições.
Demonstrar os acontecimentos
Laudos de frustração de safra, histórico produtivo, registros climáticos, fotografias identificadas e documentos de comercialização ajudam a demonstrar o que ocorreu, onde e quando.
Relacionar perdas e receita
Notas de venda, custos, preços, produtividade e recebimentos permitem vincular o evento à queda de receita e à dificuldade de pagar aquela operação.
Examinar a capacidade futura
Fluxo de caixa, próximos ciclos, despesas, demais dívidas e receitas previstas fundamentam a projeção. O laudo de capacidade de pagamento não deve se limitar à descrição da perda passada.
Reconstruir o pedido ao banco
Requerimento administrativo, anexos entregues, protocolo, mensagens e resposta ou negativa permitem conferir o conteúdo e a data da solicitação.
Entender cobrança e garantias
Notificações, demonstrativos, documentos do processo e dos bens vinculados mostram a fase da cobrança e os prazos. Matrícula, CCIR, ITR e CAR são reunidos quando pertinentes à análise.
O pedido de prorrogação e a composição por programa não têm uma lista universal. Na MP 1.376, o laudo deve atender ao recorte de safras, renda e contratos da linha. Não se deve transportar automaticamente esses percentuais para todo pedido pelo MCR.
Veja os documentos para pedir alongamento e os requisitos dos laudos na MP 1.376.
Quero organizar os documentos da minha operação.Mesmo que nem todos os documentos estejam disponíveis, os contratos, extratos e comunicações do banco normalmente permitem iniciar a triagem da operação.
Quer entender os pontos do seu financiamento?
O nome do documento, as datas, os encargos e as garantias podem orientar a análise. Explore os tópicos se tiver o contrato em mãos; não é preciso identificá-los para começar o atendimento.
Qual documento representa a dívida?
Onde procurar no documento
Título do documento, identificação do emitente e do credor, cláusula de objeto, liquidação e anexos.
Por que essa informação será examinada
O instrumento ajuda a identificar o regime da obrigação. CPR física prevê entrega de produto; CPR financeira tem liquidação em dinheiro. CCB com finalidade rural e contratos de barter exigem leitura da operação e de sua documentação, sem equiparação automática à cédula de crédito rural.
Para que o crédito foi utilizado?
Onde procurar no documento
Quadro-resumo, cláusulas de destinação e fonte dos recursos, orçamento, projeto e comprovantes de aplicação.
Por que essa informação será examinada
A finalidade documentada e a modalidade orientam a norma aplicável. Custeio do ciclo produtivo, investimento em máquinas e crédito de comercialização não têm necessariamente as mesmas condições. Confira a linha, Pronaf ou Pronamp, a fonte controlada ou não controlada e eventual fundo constitucional.
Quais datas precisam ser comparadas?
Onde procurar no documento
Data de assinatura, cronograma de amortização, carência, extratos, notificações e aditivos.
Por que essa informação será examinada
Datas de emissão, vencimento, inadimplência e renegociação podem definir o enquadramento em uma norma ou programa. O cronograma deve ser confrontado com os ciclos e recebimentos da atividade.
O saldo corresponde aos documentos?
Onde procurar no documento
Cláusulas de juros e mora, indexador, extratos completos, memória de cálculo e comprovantes de pagamento.
Por que essa informação será examinada
A leitura conjunta permite distinguir principal, juros, multas, pagamentos e cobranças após o atraso. Um saldo elevado, isoladamente, não demonstra cobrança indevida. Pode ser necessária conferência contábil.
Quais bens e pessoas estão vinculados?
Onde procurar no documento
Cláusulas de garantia, descrição dos bens, matrícula e registros pertinentes, assinaturas dos garantidores e notificações.
Por que essa informação será examinada
É preciso compreender alcance, registro e eventuais mudanças das garantias. Máquina, safra, imóvel, aval e outras obrigações podem exigir providências diferentes diante de cobrança.
O que mudou desde o contrato original?
Onde procurar no documento
Aditivos, confissões, termos de composição, propostas assinadas, novo cronograma e demonstrativos de saldo.
Por que essa informação será examinada
Renegociação ou confissão de dívida pode reconhecer saldo, alterar encargos, vencimentos e garantias. A comparação com o instrumento anterior permite examinar os efeitos e as obrigações atuais.
Demonstração informativa: o nome do documento não define, sozinho, o direito à prorrogação.
Mapa da Dívida Rural: organize o que você sabe
Se preferir, responda a quatro perguntas para reunir informações antes de abrir o WhatsApp. Você poderá conferir e corrigir o resumo. Também pode conversar diretamente com o escritório.
Falar sobre meu financiamentoNão precisa saber o nome do contrato nem reunir todos os documentos para iniciar a conversa.
Ao entrar por um assunto desta página, ele já fica selecionado. Você pode alterá-lo antes de enviar o resumo.
Passo 1 de 4
Revise seu resumo
Confira o que você informou antes de abrir o WhatsApp. O resumo organiza a conversa e não conclui se existe direito à prorrogação ou enquadramento em programa.
Enviar meu resumo pelo WhatsAppNão precisa ter tudo organizado para iniciar a conversa.
Falar com um advogadoO que o MCR e a Súmula 298 do STJ têm a ver com a sua dívida?
O Manual de Crédito Rural reúne regras que podem orientar o pedido de mais prazo. A Súmula 298 do STJ reconhece o direito ao alongamento nos termos da lei. Para saber se essas regras alcançam seu financiamento, examinamos o contrato, os documentos e a justificativa de eventual negativa do banco.
Ler as regras do MCR, a Súmula e as fontes oficiais
O que a Súmula 298 estabelece
“O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei.”
Transcrição literal da Súmula 298 do STJ.
A expressão “nos termos da lei” exige identificar a base jurídica e demonstrar seus requisitos. Ser produtor rural, ter uma parcela vencida ou sofrer perda de safra não resolve, isoladamente, o enquadramento de toda operação.
Modalidade, finalidade, fonte dos recursos, datas e renegociações anteriores podem mudar a regra aplicável. Pronaf, Pronamp, fundos constitucionais e recursos não controlados exigem leitura das disposições próprias.
O MCR 2-6-4 na redação de 2026
Síntese explicativa, não transcrição: o item 2-6-4 (também referido como MCR 2.6.4) trata da prorrogação aos encargos pactuados, mediante solicitação e comprovação da dificuldade temporária para reembolso. Exige que a instituição ateste a necessidade e demonstre a capacidade de pagamento.
A redação inclui “por sua conveniência e decisão”, acrescida pela Resolução CMN nº 5.314, de 25 de junho de 2026, vigente desde 1º de julho. Essa alteração precisa integrar a análise jurídica da recusa, em conjunto com a legislação e a jurisprudência pertinentes. Não autoriza prometer aprovação nem concluir, sem exame, que qualquer negativa é definitiva.
O MCR consolidado, capítulo 2, seção 6 contempla comercialização difícil, frustração de safra, ocorrências prejudiciais à exploração e, na alínea d, efeitos acumulados de perdas climáticas anteriores sobre o fluxo de caixa. Nesta última hipótese, o item 4-A exige exame econômico mais amplo. O item 5 contém limitações e regras de aplicação.
O que o julgamento do STJ esclarece — e qual é seu limite?
No AREsp 3.187.155/BA, a Terceira Turma aplicou a Súmula 298 à discussão do art. 36 da Lei nº 13.606/2018 e manteve o resultado favorável ao produtor. O caso envolvia cafeicultura atingida por estiagem, pedido prévio e requisitos considerados comprovados nas instâncias de origem; o STJ não reexaminou as provas, por incidência da Súmula 7.
O julgamento de 15/06/2026, publicado em 19/06/2026, é anterior à Resolução 5.314. Portanto, não decidiu a validade dessa alteração nem criou prorrogação automática para toda CPR, CCB ou financiamento. Consulte o inteiro teor do acórdão e nossa análise do caso e de seus limites.
Existe proposta para mudar essa regra?
Na consulta de 17/10/2026, o PDL 693/2026 constava como aguardando despacho do Presidente da Câmara. A proposta busca sustar a alteração do MCR 2-6-4; não é norma aprovada nem afasta, por sua apresentação, a redação em vigor.
O banco negou ou a dívida já está vencida: o que analisar?
Preserve pedido administrativo, protocolo, documentos entregues e justificativa da recusa. A análise verifica se houve falta de prova, divergência de enquadramento, objeção à capacidade de pagamento ou outro fundamento. A resposta pode exigir complementação, revisão da proposta ou discussão jurídica, conforme o caso.
Com dívida vencida, notificação ou execução, também é necessário conferir encargos, garantias e prazos. O pedido de prorrogação não suspende por si só a cobrança nem substitui a defesa processual. Veja quais providências avaliar depois da negativa e os primeiros passos na execução rural.
O banco negou meu pedido.Como preparar o pedido e a prova?
Relacione o evento à atividade financiada, quantifique seus efeitos na receita e apresente uma projeção de pagamento coerente com custos, demais obrigações e próximos ciclos. A perda passada e a capacidade futura são perguntas diferentes. Laudo de frustração de safra e estudo de capacidade de pagamento devem responder ao objeto da análise, sem conclusões genéricas.
Aprofunde no guia do Manual de Crédito Rural e nos documentos para formular o pedido.
Fontes e redação revisadas em 17/10/2026. A aplicação da norma depende da operação e da documentação.
A MP de renegociação rural pode alcançar a minha dívida?
A MP nº 1.376/2026 autoriza linhas de composição de dívidas rurais, mas cada linha tem condições próprias. Examinamos o contrato, o histórico da dívida, os documentos e os prazos da regra aplicável. Se houve negativa ou falta de enquadramento, é preciso entender o motivo antes de avaliar outros caminhos.
Ver regras, fontes oficiais e prazos da MP 1.376
Prorrogação da operação
Busca adequar o pagamento com fundamento nas regras aplicáveis ao crédito e na documentação da dificuldade temporária. A norma define condições, limites e requisitos.
Composição por programa
Envolve uma linha específica para liquidar ou amortizar dívidas elegíveis. Exige conferir beneficiário, contratos, datas, perdas, recursos e análise da nova operação.
Acordo, revisão ou defesa
A negociação pode modificar encargos, garantias e cronograma. Revisão de saldo e defesa em cobrança exigem fundamentos próprios; não equivalem à aprovação de um programa.
MP nº 1.376/2026 e Resoluções CMN nº 5.330, 5.334 e 5.340
Situação consultada em 17/10/2026: a Medida Provisória nº 1.376, de 15 de julho de 2026 está em tramitação; a ficha do Congresso Nacional indica matéria com a relatoria e prazo de deliberação prorrogado até 11/11/2026. Não se trata de lei de conversão já aprovada.
A Resolução CMN nº 5.330, de 23 de julho de 2026, na versão vigente atualizada em 24/08/2026 pela Resolução 5.334, disciplina linhas de composição. No enquadramento geral, exige perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada, por clima extremo ou preços de comercialização. Há hipótese especial de perdas climáticas em três ou mais safras e redução mínima de 40%. Esses percentuais não substituem os critérios de cada contrato.
Custeio, comercialização, industrialização e parcelas de investimento têm recortes próprios de contratação, renegociação, inadimplência e vencimento. Pronaf, Pronamp, Fundos Constitucionais e Funcafé também demandam a conferência da fonte e das condições. A hipótese de CPR do art. 6º da MP é específica: não abrange indistintamente toda CPR física, financeira ou operação de barter.
11/11/2026 é o termo indicado na ficha de tramitação da MP. Não é o prazo de reembolso do produtor.
12/11/2026 consta nas linhas dos arts. 1º e 2º da Resolução 5.330. A existência dessa data não dispensa verificar a vigência e os atos posteriores antes de contratar.
Até oito anos na regra geral e até dez na hipótese especial, com juros na carência e primeira amortização do principal após dois anos, observados os requisitos da linha.
O que mudou para algumas dívidas que ficaram fora da composição?
A Resolução CMN nº 5.340, de 4 de setembro de 2026 trata de hipóteses delimitadas, incluindo operações prorrogadas pelo art. 4º da Resolução 5.330 que ficaram inadimplentes sem formalização da composição e determinadas operações renegociadas anteriormente. Também prevê linha com recursos não controlados e encargos negociados. Não é uma inclusão geral de qualquer dívida recusada.
Os arts. 1º e 2º trazem contratação até 12/11/2026; o art. 4º contém regra própria para certas renegociações de Fundos Constitucionais realizadas até 31/10/2026. O histórico das parcelas precisa ser confrontado com o dispositivo correto.
Veja como demonstrar perdas e organizar os laudos da MP 1.376 e por que enquadramento na MP não significa aprovação bancária.
Desenrola Rural e securitização são o mesmo caminho?
Não. O Desenrola Rural, instituído pelo Decreto nº 12.381/2025 e alterado pelo Decreto nº 12.956/2026, destina-se à agricultura familiar e reúne hipóteses de regularização perante diferentes credores. Na revisão de 17/10/2026, o MDA informa prazo de adesão até 20/12/2026. Cada modalidade deve ser confrontada com seu ato, edital e canal responsável; esse prazo geral não substitui as condições da dívida específica.
Consulte o decreto instituidor e alterações e a explicação do escritório sobre análise de alternativas de renegociação. Securitização é outro mecanismo, ligado a legislação própria; propostas legislativas não devem ser tratadas como contratação já disponível. O nome de um programa não permite concluir que a operação esteja incluída.
Minha dívida não se enquadra no programa: quais pontos ainda precisam ser analisados?
É preciso identificar a razão da exclusão, verificar atos posteriores e examinar se há regra de prorrogação aplicável à operação. Também podem importar o saldo, os encargos, a viabilidade de um acordo e a necessidade de defesa em cobrança. A ausência de enquadramento em uma linha não demonstra, sozinha, a existência ou a inexistência de outra medida.
Tenho dúvida sobre uma MP ou programa.Revisão normativa: 17/10/2026. Prazos e condições podem mudar por atos posteriores. Elegibilidade, protocolo, análise e aprovação são etapas distintas.
Respostas para começar com segurança
Não consigo pagar a próxima parcela do financiamento rural. Por onde começo?
Já estou com parcelas atrasadas. Ainda vale analisar o alongamento?
O banco negou meu pedido de mais prazo. O que preciso separar?
Preciso fazer um laudo antes de falar com o advogado?
Pedir a prorrogação impede o banco de continuar cobrando?
O financiamento foi usado para comprar uma máquina. Quais documentos ajudam na análise?
Minha dívida não entra na MP de renegociação. Quais pontos ainda podem ser examinados?
Posso iniciar o atendimento mesmo morando em outro município?
O que é alongamento de dívida rural?
Quanto tempo leva uma medida judicial sobre contrato rural?
É possível negociar com o banco sem advogado?
Conteúdos por assunto
Conte o que aconteceu com o seu financiamento
Informe como estão as parcelas, o que afetou a receita da atividade e se já recebeu alguma resposta ou cobrança do banco. Podemos começar pelas informações e pelos documentos que você já tem.
Falar sobre meu financiamentoA análise individual permite avaliar os caminhos possíveis, seus requisitos e limites.