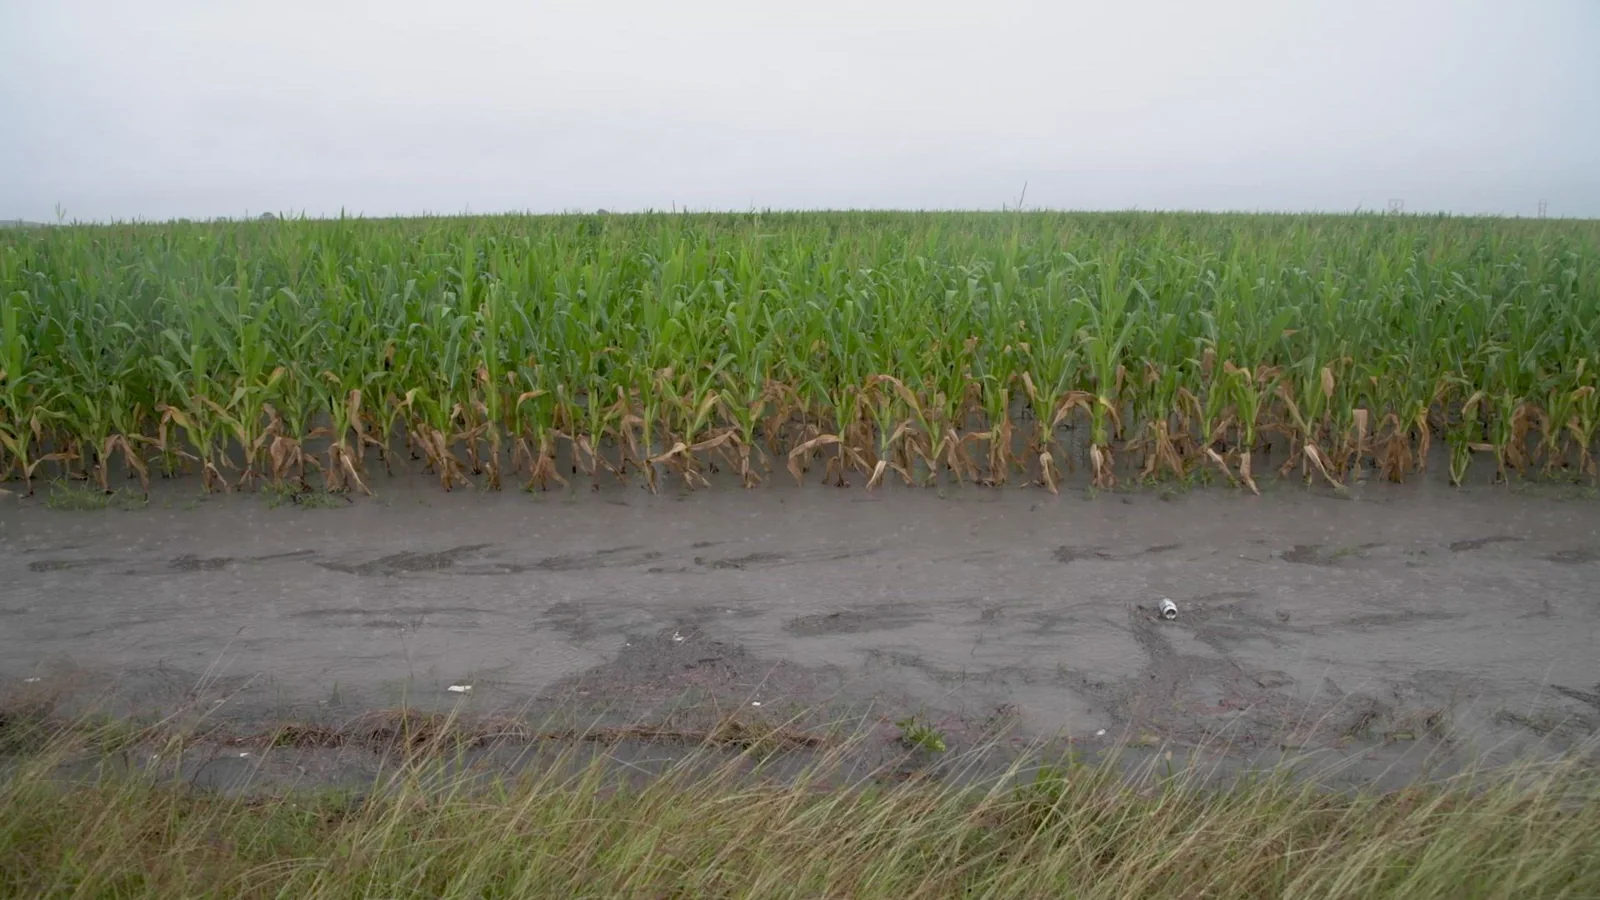
A lavoura foi atingida pela seca, as chuvas comprometeram a colheita ou uma geada destruiu parte da produção. Depois de calcular os prejuízos, o produtor rural procura a seguradora e descobre que a indenização pode não ser paga.
A dúvida é comum. Afinal, o seguro agrícola cobre perdas causadas pelo clima ou a seguradora pode se recusar a pagar?
A resposta depende da cobertura contratada. O seguro agrícola pode proteger a produção contra estiagem, excesso de chuva, granizo, geada e outros acontecimentos, mas nem toda apólice garante indenização para todos esses riscos.
Para o produtor que já perdeu parte da safra, compreender essa diferença é essencial para verificar se existe direito ao pagamento.
Neste artigo
O seguro agrícola cobre seca e perda de safra?
A estiagem é um dos riscos que podem estar cobertos pelo seguro agrícola. Quando a falta prolongada de chuva prejudica a germinação, compromete o desenvolvimento das plantas ou reduz a formação dos grãos, a apólice pode prever indenização, conforme a fase da cultura amparada e os critérios contratados.
Entretanto, é necessário verificar se a seca está entre os riscos cobertos e qual é a produtividade garantida.
Um seguro contratado apenas para determinados eventos, como granizo, não necessariamente indenizará prejuízos provocados pela falta de chuva.
Nos seguros multirrisco, a cobertura pode abranger diferentes acontecimentos climáticos, mas a indenização dependerá da apuração da perda, das condições específicas e dos limites contratados.
Isso explica por que dois produtores da mesma região, atingidos pela mesma estiagem, podem receber respostas diferentes de suas seguradoras.
O seguro agrícola cobre excesso de chuva?
Chuvas prolongadas também podem provocar danos expressivos na agricultura.
Em lavouras de soja e milho, o excesso de umidade pode prejudicar o desenvolvimento das plantas, favorecer doenças e dificultar a entrada das máquinas. Próximo à colheita, a chuva persistente pode comprometer a qualidade dos grãos ou impedir a retirada da produção no momento adequado.
Mas o fato de ter chovido acima do normal não garante, por si só, o pagamento do seguro.
É necessário conferir se o produto contratado cobre chuva excessiva, quais danos estão incluídos e se existe relação comprovada entre o evento climático e a perda indenizável.
A situação merece atenção especial quando a seguradora atribui os danos a problemas de manejo, doenças não cobertas ou condições anteriores ao início da cobertura.
O seguro rural cobre geada e granizo?
Geada e granizo estão entre os riscos tradicionalmente contemplados por produtos de seguro agrícola, especialmente em regiões e culturas mais expostas a esses eventos. A SUSEP inclui esses fenômenos entre os riscos da modalidade agrícola, o que não dispensa a conferência da apólice.
Uma geada pode comprometer a produtividade de lavouras de milho, trigo, café e outras culturas, dependendo do estágio de desenvolvimento das plantas. Já o granizo pode provocar danos diretos às folhas, aos frutos e às estruturas vegetais.
Em ambos os casos, a indenização dependerá das condições da apólice.
É importante verificar se o seguro contempla o fenômeno ocorrido, a área segurada, o período da cobertura e os critérios utilizados para avaliar a intensidade dos danos.
Por que a seguradora pode negar uma indenização mesmo depois da perda da safra?
Um dos motivos mais frequentes de discussão é a diferença entre a causa indicada pelo produtor e a conclusão apresentada pela seguradora.
O agricultor afirma que perdeu produtividade em razão da seca, mas a vistoria aponta falhas de plantio. Em outra situação, a lavoura sofre com chuvas intensas, mas a seguradora considera que o prejuízo decorreu de um risco excluído.
Também pode haver divergência sobre a quantidade efetivamente colhida.
Em determinados produtos, o seguro não indeniza toda queda de produtividade. A apólice estabelece um patamar de produção garantida e critérios para calcular a indenização, incluindo franquias, participações obrigatórias e limites.
Por isso, uma quebra de safra economicamente significativa nem sempre corresponde a um sinistro indenizável.
A recusa precisa ser comparada com o contrato e com as provas técnicas. Se a causa apontada pela seguradora não estiver demonstrada, poderá existir fundamento para questionar a decisão.
Se você já recebeu uma recusa formal, veja o que fazer quando o seguro rural é negado pela seguradora.
Plantio fora do ZARC permite negar o seguro agrícola?
O Zoneamento Agrícola de Risco Climático identifica períodos de plantio considerados adequados para diferentes culturas, municípios, tipos de solo e ciclos de cultivares.
Muitas apólices condicionam a cobertura ao cumprimento das regras aplicáveis do ZARC.
Quando a seguradora sustenta que o produtor plantou fora da janela permitida, é necessário conferir a data efetiva do plantio, a cultura, a classificação do solo, a portaria aplicável à safra e o conteúdo da apólice.
O Superior Tribunal de Justiça analisou uma controvérsia envolvendo exclusão de cobertura relacionada ao zoneamento no AgInt no AREsp 3.053.986/PR, relatado pela ministra Daniela Teixeira, na Terceira Turma, julgado em sessão virtual de 24 a 30 de março de 2026, com publicação em 7 de abril de 2026.
Nesse julgamento, o STJ destacou que a discussão dependia da interpretação contratual e do exame das circunstâncias do plantio, cuja revisão em recurso especial encontrava impedimento nas Súmulas 5 e 7.
O agravo interno foi desprovido, permanecendo a conclusão adotada na origem. O inteiro teor do acórdão está disponível no site do STJ.
Isso reforça a importância de analisar cada caso. Não é correto afirmar que toda negativa baseada no ZARC seja abusiva, assim como não se deve aceitar uma recusa sem conferir os dados efetivos da lavoura.
Quais documentos ajudam a comprovar o direito à indenização?
Quando a seguradora nega o seguro agrícola, documentos produzidos durante o cultivo podem ser tão importantes quanto a própria apólice.
Os registros de compra de sementes, fertilizantes e defensivos ajudam a demonstrar a implantação e a condução da lavoura. As informações de plantio, mapas dos talhões e relatórios agronômicos permitem comparar a atividade realizada com as exigências técnicas da cobertura.
Fotografias identificadas, registros de estações meteorológicas e dados de instituições oficiais, como o INMET, podem auxiliar na demonstração das condições climáticas.
Também é importante guardar os relatórios de vistoria, os romaneios de entrega, as notas fiscais da produção e os documentos utilizados para calcular a produtividade.
Quando possível, o produtor deve solicitar que um engenheiro-agrônomo avalie a área afetada, especialmente se existir divergência entre o motivo da perda e a conclusão da seguradora.
Quanto mais próxima do acontecimento for a documentação, maiores serão as possibilidades de reconstruir tecnicamente o que ocorreu na propriedade.
A seguradora pode simplesmente informar que o sinistro não tem cobertura?
Para contratos submetidos ao novo marco legal dos seguros, a negativa deve ser expressa e motivada.
A Lei nº 15.040/2024 estabelece obrigações de transparência na regulação dos sinistros, incluindo o acesso aos documentos utilizados para fundamentar a recusa, observadas as restrições legais.
A legislação também exige interpretação restritiva das cláusulas de exclusão e estabelece regras sobre os prazos de manifestação da seguradora.
Em setembro de 2026, a Lei nº 15.526 acrescentou disposições específicas para o seguro rural, incluindo exigências sobre documentos, vistorias e prazos de regulação e liquidação.
A nova redação do artigo 56 da Lei nº 8.171/1991 exige cláusula com prazo de até 15 dias, contado do aviso de sinistro feito pelo segurado, para a regulação dos sinistros que não dependam da colheita, do corte ou da liberação da área para vistoria técnica presencial.
Também exige prazo máximo de 30 dias para liquidação do sinistro, contado da entrega dos documentos obrigatórios previstos no contrato ou da vistoria técnica presencial, quando necessária, considerando o evento que ocorrer por último.
A lista de documentos deve ser objetiva, ter relação direta com o sinistro e limitar-se aos documentos cuja obtenção dependa de iniciativa exclusiva do segurado. Quando a apuração depender de vistoria presencial, a apólice também deve estabelecer a antecedência mínima para comunicar a colheita, o corte ou a liberação da área.
A aplicação dessas normas deve considerar a data do contrato e o regime jurídico incidente, evitando conclusões automáticas sobre contratos mais antigos.
Seguro agrícola e Proagro são a mesma coisa?
Embora sejam instrumentos de proteção da atividade rural, o seguro agrícola contratado junto a uma seguradora e o Programa de Garantia da Atividade Agropecuária, conhecido como Proagro, possuem regras próprias.
O seguro agrícola depende das coberturas, condições e limites previstos na apólice. Já o Proagro possui disciplina específica no Manual de Crédito Rural e é operacionalizado pelas instituições financeiras participantes, sob as regras aplicáveis ao programa.
Essa diferença importa porque a análise de uma negativa de indenização securitária não é necessariamente igual à discussão sobre um indeferimento de cobertura do Proagro.
Por isso, antes de questionar a recusa, é importante verificar qual instrumento foi efetivamente contratado ou utilizado na operação de crédito rural.
A indenização do seguro agrícola pode ajudar a pagar o financiamento rural?
Em muitas propriedades, a contratação do seguro está vinculada ao financiamento utilizado para custear a produção.
A indenização pode representar uma fonte importante de recursos depois de uma frustração de safra, mas sua destinação depende da apólice, da existência de beneficiários e das garantias relacionadas à operação.
A legislação de 2026 também prevê a possibilidade de o seguro rural integrar as garantias de operações de crédito. O artigo 58 da Lei nº 8.171/1991, na redação atualizada, exige condições contratuais específicas, inclusive cessão fiduciária de direitos e indenizações e indicação da instituição financeira credora como primeira beneficiária. Não basta a simples existência de uma apólice.
Quando a indenização é recusada e a dívida continua vencendo, o produtor pode precisar avaliar duas questões diferentes.
A primeira envolve a cobertura do seguro e a segunda diz respeito às condições de pagamento do financiamento.
Dependendo das características do crédito e da documentação disponível, poderá ser pertinente examinar a possibilidade de alongamento ou prorrogação da dívida rural.
O que fazer se a seguradora negou o seguro por seca, chuva ou geada?
A primeira providência é verificar a cobertura efetivamente contratada e obter a justificativa da negativa. A partir daí, deve-se comparar o que a seguradora afirmou com os documentos da safra e os registros da propriedade.
Quando houver divergência sobre o evento climático, a extensão da perda ou a aplicação de alguma cláusula, uma análise técnica e jurídica pode indicar se existem fundamentos para solicitar a revisão da decisão.
O Gomes Alves & Araújo Advogados atua em questões jurídicas relacionadas ao Direito do Agronegócio e pode avaliar a documentação disponível, o contrato e os possíveis encaminhamentos diante da recusa.
Perdeu parte da produção e teve a indenização negada?
Encaminhe as informações do seguro, a resposta da seguradora e os documentos da lavoura para uma análise individualizada.
Perguntas frequentes sobre o seguro agrícola
O seguro agrícola paga quando a soja sofre com a seca?
Pode pagar, desde que a estiagem seja um risco coberto e estejam presentes os requisitos contratuais para a indenização, incluindo a comprovação da perda e a observância dos limites da apólice.
O seguro rural cobre prejuízos por chuva durante a colheita?
Depende do produto contratado e das condições de cobertura. É necessário verificar se os danos decorrentes da chuva na fase de colheita estão incluídos no seguro.
A seguradora pode negar a indenização alegando erro no plantio?
Pode haver exclusões relacionadas ao plantio e ao manejo, mas a seguradora deve demonstrar os fatos que justificam sua aplicação, conforme o regime legal pertinente.
Se o seguro agrícola foi negado, ainda posso pedir indenização?
A negativa não impede sua contestação administrativa ou judicial. Entretanto, é preciso verificar os documentos, os fundamentos da recusa e o prazo legal aplicável ao contrato.
O seguro agrícola cobre qualquer perda de produtividade?
Não. A cobertura depende dos eventos previstos na apólice, dos critérios de apuração da perda, dos limites e das demais condições contratuais.
Informações conferidas em 18 de outubro de 2026. A cobertura e os prazos dependem do contrato e do regime jurídico aplicável.
Este conteúdo possui caráter informativo e não substitui a análise individualizada do caso concreto.