Neste artigo
- Como funciona o golpe do falso advogado?
- Como confirmar se quem entrou em contato é realmente o advogado?
- Fiz o Pix para o falso advogado. O que devo fazer imediatamente?
- O MED pode recuperar o Pix enviado ao falso advogado?
- Se fui eu mesmo quem fez o Pix, o banco não tem responsabilidade?
- Quando pode existir falha na prestação do serviço do banco?
- O banco que recebeu o Pix do golpista também pode ser responsabilizado?
- O falso advogado sabia dados do meu processo. Isso significa que houve vazamento?
- E se o golpista possuía informações bancárias que não estavam no processo?
- O verdadeiro advogado ou escritório é automaticamente responsável porque usaram seu nome?
- É possível pedir judicialmente o bloqueio da conta que recebeu o Pix?
- O Pix foi feito para pessoa diferente daquela que falava comigo. Isso importa?
- Quais documentos devem ser guardados depois do golpe do falso advogado?
- O banco pode alegar culpa exclusiva da vítima porque ela acreditou no falso advogado?
- O banco pode ser responsabilizado só porque o MED não recuperou o dinheiro?
- Quando é importante procurar um advogado depois do golpe?
- O que deve ser analisado antes de ajuizar uma ação?
Essa modalidade ganhou dimensão suficiente para levar a Ordem dos Advogados do Brasil a desenvolver uma campanha nacional específica e criar o ConfirmADV, ferramenta destinada a auxiliar na verificação da identidade profissional. A OAB informa que os criminosos utilizam nomes, fotografias e informações extraídas de processos judiciais para construir abordagens convincentes. Em abril de 2026, um ano após o lançamento do ConfirmADV, a plataforma já havia registrado mais de 32 mil solicitações de verificação. (oab.org.br)
Depois que o Pix foi realizado, entretanto, a preocupação deixa de ser apenas identificar o falso advogado. É necessário tentar recuperar rapidamente os recursos, preservar provas, descobrir quem recebeu o pagamento, verificar por quais contas o dinheiro circulou e analisar se houve alguma falha das instituições financeiras envolvidas. Dependendo das circunstâncias, também pode ser necessário investigar como o criminoso obteve determinados dados utilizados para tornar o golpe convincente.
Como funciona o golpe do falso advogado?
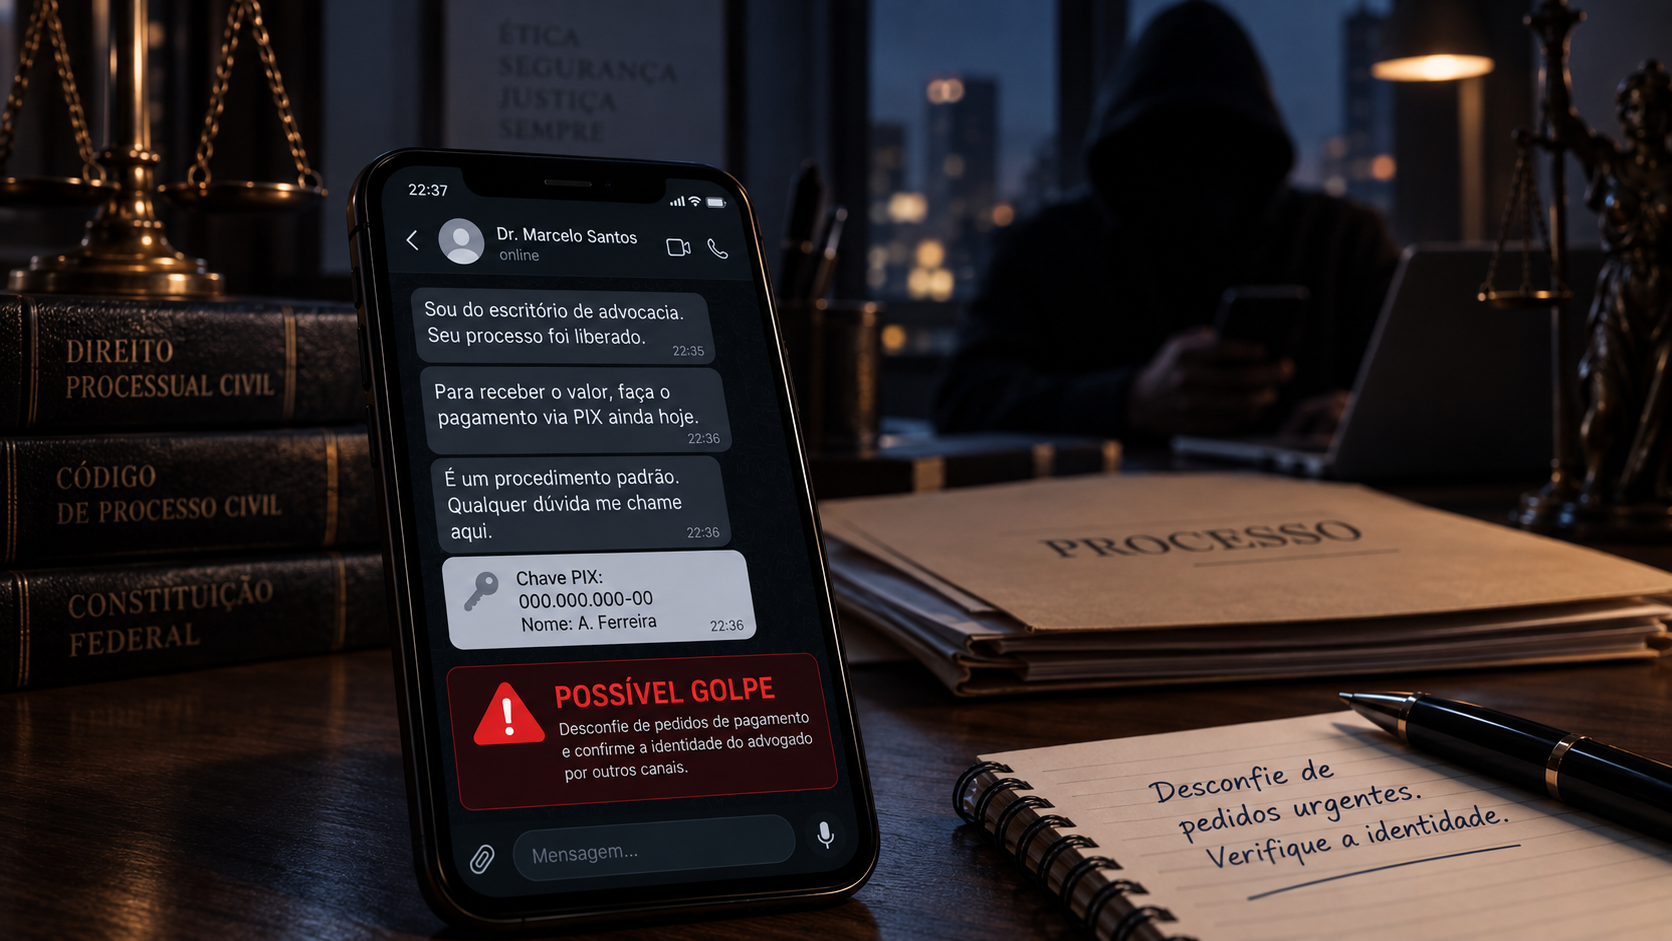
O formato mais comum começa com uma mensagem enviada por aplicativo, geralmente WhatsApp. O criminoso se apresenta como o próprio advogado, integrante do escritório, secretário, assistente ou outro profissional ligado ao processo. Para transmitir credibilidade, pode utilizar fotografia verdadeira, logotipo do escritório, nome completo do profissional, número da OAB e informações relacionadas à ação judicial.
A OAB Nacional informa que muitos desses golpes utilizam dados extraídos de processos judiciais. A vítima recebe uma narrativa construída com informações verdadeiras e, justamente por isso, tende a acreditar que está conversando com alguém que efetivamente conhece sua causa. Em diversas abordagens, o suposto advogado informa que houve vitória judicial, acordo, liberação de precatório, RPV, alvará ou outro crédito e condiciona o recebimento ao pagamento prévio de determinado valor. (oab.org.br)
A solicitação geralmente envolve Pix para pessoa ou empresa que não possui relação aparente com o processo. Em alguns casos, a vítima é informada de que se trata de “conta do setor financeiro”, “conta judicial”, “contador”, “despachante” ou outra justificativa criada para explicar por que a chave não pertence ao advogado verdadeiro.
O fato de o criminoso conhecer informações reais é justamente o que torna essa fraude perigosa. A vítima não recebe apenas uma mensagem genérica dizendo que ganhou uma ação. Ela pode receber nome do advogado correto, número do processo, nome da parte contrária, valores aproximados ou outros elementos capazes de reduzir a desconfiança.
Como confirmar se quem entrou em contato é realmente o advogado?
A primeira regra é não confirmar a identidade do interlocutor utilizando apenas as informações enviadas por ele próprio. Um criminoso pode copiar fotografia, nome, logotipo, número da OAB e outros elementos encontrados na internet. Também não é suficiente clicar em um link enviado durante a própria conversa para supostamente confirmar que aquele contato é verdadeiro.
Desde abril de 2025, a OAB disponibiliza o ConfirmADV, integrado ao Cadastro Nacional dos Advogados. A ferramenta permite verificar a identidade profissional a partir das informações cadastrais existentes na Ordem e funciona como uma camada adicional de segurança contra a utilização indevida da identidade de advogados. A própria OAB, contudo, apresenta o sistema como mecanismo auxiliar de verificação. (confirmadv.oab.org.br)
A providência mais segura continua sendo procurar o advogado ou escritório utilizando um canal que já era conhecido antes da mensagem suspeita. Se o cliente sempre conversou com determinado número telefônico, deve ligar para esse número. Se possui contrato, procuração, cartão ou e-mail anterior do escritório, deve utilizar essas informações para confirmar a solicitação.
Também merece desconfiança qualquer exigência inesperada de pagamento para uma conta de terceiro sob a justificativa de liberar imediatamente um crédito judicial. A existência de dados verdadeiros na conversa não substitui a confirmação direta com o profissional que efetivamente conduz o processo.
Fiz o Pix para o falso advogado. O que devo fazer imediatamente?
A primeira medida é comunicar a instituição financeira e contestar a transação pelo Mecanismo Especial de Devolução, o MED. O Banco Central orienta que a contestação seja realizada o quanto antes. Atualmente, a solicitação pode ser registrada em até 80 dias contados da transação, mas a velocidade é especialmente importante porque os criminosos costumam retirar ou distribuir rapidamente o dinheiro recebido. (bcb.gov.br)
Também é recomendável registrar boletim de ocorrência e preservar integralmente a conversa. Não basta guardar apenas a mensagem com a chave Pix. Devem ser conservados o número utilizado pelo criminoso, fotografia do perfil, mensagens anteriores, áudios, documentos enviados, comprovantes, links, nomes utilizados, horários e qualquer informação relacionada à fraude.
O verdadeiro advogado ou escritório deve ser comunicado imediatamente. Além de confirmar que a mensagem não partiu daquele canal, o profissional poderá verificar se outros clientes receberam abordagens semelhantes e se existem elementos relevantes sobre a forma pela qual os criminosos estão utilizando informações relacionadas ao processo.
A vítima também deve guardar todos os protocolos bancários. Horário da comunicação, número da contestação, confirmação de abertura do MED, resposta da instituição e eventual informação sobre bloqueio ou recuperação parcial dos recursos podem se tornar provas relevantes posteriormente.
O MED pode recuperar o Pix enviado ao falso advogado?
Pode, mas não há garantia de recuperação integral. O Mecanismo Especial de Devolução foi criado especificamente para situações envolvendo fraude, golpe ou crime praticado no ambiente Pix. A vítima registra a contestação em sua instituição financeira e, se o caso estiver dentro das regras do mecanismo, inicia-se o procedimento de localização e tentativa de bloqueio dos recursos. (bcb.gov.br)
As regras atuais do Banco Central permitem o mapeamento das contas para as quais os recursos potencialmente fraudulentos foram transferidos. Isso é especialmente relevante no golpe do falso advogado, porque o dinheiro pode permanecer pouco tempo na primeira conta utilizada para receber o Pix e ser rapidamente enviado para outras contas controladas pelos criminosos ou por intermediários. (bcb.gov.br)
As instituições relacionadas às contas potencialmente envolvidas podem bloquear recursos até o limite da operação contestada enquanto analisam a suspeita. Se a fraude for confirmada e ainda existirem valores disponíveis, a vítima poderá receber restituição total ou parcial. O Banco Central ressalta, porém, que o MED não garante a devolução, pois a recuperação depende da análise da fraude e da existência de recursos nas contas alcançadas. (bcb.gov.br)
Por isso, uma resposta negativa ou uma recuperação parcial pelo MED não encerra necessariamente o caso. O procedimento administrativo procura recuperar os recursos existentes, enquanto uma eventual discussão judicial pode analisar se alguma instituição financeira falhou na prestação do serviço e deve responder pelo prejuízo.
Se fui eu mesmo quem fez o Pix, o banco não tem responsabilidade?
Não é possível responder apenas com base nesse fato. Em muitos golpes de engenharia social, inclusive no falso advogado, é a própria vítima quem entra no aplicativo, digita sua senha e autoriza a transferência. Isso possui relevância jurídica, mas não significa automaticamente que qualquer possibilidade de responsabilização bancária esteja afastada.
O STJ consolidou no Tema Repetitivo 466 e posteriormente na Súmula 479 o entendimento de que as instituições financeiras respondem objetivamente por danos decorrentes de fortuito interno relacionado a fraudes e delitos praticados por terceiros no âmbito das operações bancárias. Ao mesmo tempo, essa responsabilidade não significa indenização automática em todo golpe, pois ainda é necessário examinar a existência de defeito do serviço e o nexo com o dano. (processo.stj.jus.br)
A análise deve considerar as características específicas da movimentação. Um cliente que normalmente realiza pagamentos de valores reduzidos e, repentinamente, transfere quantia muito superior ao seu padrão para um destinatário novo pode apresentar situação distinta daquela em que a operação possui valor e características semelhantes ao comportamento habitual da conta.
Também importa saber se houve várias operações sucessivas, contratação de empréstimo minutos antes, alteração extraordinária de limite, utilização de dispositivo diferente, movimentação em horário incomum ou outros elementos potencialmente relevantes para os mecanismos antifraude.
Quando pode existir falha na prestação do serviço do banco?
A responsabilidade bancária tende a ser discutida quando há elementos indicando que a segurança esperada do serviço financeiro não funcionou adequadamente. O art. 14 do Código de Defesa do Consumidor estabelece responsabilidade por defeitos na prestação do serviço, e a jurisprudência do STJ vem atribuindo especial importância à capacidade das instituições de identificar comportamentos transacionais atípicos.
No REsp 2.222.059/SP, Rel. Min. Ricardo Villas Bôas Cueva, Terceira Turma, julgado em 7 de outubro de 2025, o STJ afirmou que instituições de pagamento, assim como bancos, devem desenvolver e manter mecanismos capazes de identificar e coibir fraudes, em razão do dever de processar com segurança as movimentações de seus clientes. O caso envolvia golpe de falsa central, mas o precedente é relevante para a compreensão geral do dever de segurança aplicado às fraudes de engenharia social. (scon.stj.jus.br)
Isso não significa que o banco tenha obrigação de impedir qualquer transferência feita conscientemente pelo cliente. A questão está em saber se havia elementos objetivos suficientes para que aquela operação fosse tratada como suspeita e se os mecanismos empregados pela instituição eram compatíveis com o risco apresentado.
As próprias regras do Pix determinam que transações sejam rejeitadas quando houver fundada suspeita de fraude e preveem mecanismos de bloqueio cautelar do lado recebedor. O Regulamento do Pix também estabelece critérios mínimos para análise de suspeitas e medidas destinadas a dificultar a utilização de contas como instrumentos de fraude. (bcb.gov.br)
O banco que recebeu o Pix do golpista também pode ser responsabilizado?
Em determinadas circunstâncias, sim, mas não simplesmente porque uma conta daquela instituição foi utilizada no golpe. O banco ou instituição de pagamento do recebedor possui deveres relacionados à identificação de seus clientes, à abertura e manutenção das contas e ao funcionamento seguro do sistema. Para existir responsabilidade, porém, é necessário demonstrar uma falha concretamente relacionada ao evento.
No REsp 2.124.423/SP, Rel. Min. Nancy Andrighi, Terceira Turma, julgado em 20 de agosto de 2024, DJe de 27 de agosto de 2024, o STJ analisou a responsabilidade de uma instituição digital cuja conta havia sido utilizada por estelionatários para receber pagamento no golpe do falso leilão. A Corte entendeu que não havia defeito quando o banco comprovava ter realizado adequadamente a identificação e qualificação do titular e cumprido os procedimentos regulatórios exigidos. (processo.stj.jus.br)
O próprio precedente deixa claro o outro lado da questão: se a instituição não conseguir demonstrar que adotou as diligências exigidas para identificar e qualificar o titular ou se houver outras falhas relacionadas ao dever de segurança, pode existir fundamento para responsabilização. Não se trata, portanto, de responsabilizar automaticamente o banco recebedor, mas de examinar como aquela conta foi criada, mantida e utilizada.
No ambiente Pix, o participante que presta serviço ao recebedor também possui deveres específicos diante de suspeitas de fraude. O regulamento prevê rejeição de transações em determinadas circunstâncias, bloqueio cautelar de recursos e utilização de informações sobre usuários e contas envolvidos em notificações de fraude. (bcb.gov.br)
No golpe do falso advogado, essa análise pode ser relevante principalmente quando a conta recebedora apresenta características anormais, identidade inconsistente, múltiplas notificações de fraude ou outros sinais cuja existência precise ser apurada.
O falso advogado sabia dados do meu processo. Isso significa que houve vazamento?
Não necessariamente. Esse é um ponto que exige cuidado, porque a existência de informações verdadeiras torna o golpe mais convincente, mas não demonstra por si só que algum banco, tribunal ou escritório sofreu vazamento de dados.
A própria OAB alerta que muitos golpes começam com informações obtidas em processos judiciais. Dependendo da ação e de seu regime de publicidade, nome das partes, nome dos advogados, movimentações e determinadas informações podem ser consultadas publicamente. Os criminosos utilizam esses elementos para localizar potenciais vítimas e montar uma narrativa aparentemente legítima. (oab.org.br)
Por isso, saber o número do processo, quem é o advogado ou que houve determinada movimentação não prova, isoladamente, acesso clandestino a um sistema. É necessário comparar aquilo que o criminoso sabia com o que efetivamente estava disponível em fontes públicas.
A situação muda de relevância quando o fraudador demonstra conhecer informações que não estavam publicamente disponíveis. Dados bancários, detalhes específicos de contratos, comunicações privadas, informações internas sobre pagamento ou outros elementos restritos podem justificar uma investigação mais aprofundada sobre sua origem.
E se o golpista possuía informações bancárias que não estavam no processo?
Nesse cenário, a origem dos dados passa a ser uma questão jurídica importante. A informação pode ter sido obtida de diferentes fontes e não se deve presumir automaticamente que houve vazamento pela instituição financeira. Contudo, quando o criminoso possui dados especificamente ligados à relação bancária, pode ser necessário investigar se houve tratamento inadequado ou falha de proteção.
No REsp 2.077.278/SP, Rel. Min. Nancy Andrighi, Terceira Turma, julgado em 3 de outubro de 2023, DJe de 9 de outubro de 2023, o STJ reconheceu a responsabilidade de instituição financeira em caso no qual dados bancários sigilosos relacionados a financiamento foram utilizados pelo estelionatário para tornar o golpe convincente. Para a Corte, o tratamento indevido dessas informações, quando utilizado para facilitar a fraude contra o consumidor, pode configurar defeito na prestação do serviço. (processo.stj.jus.br)
A Lei Geral de Proteção de Dados também possui relevância nessa análise. O art. 42 prevê reparação quando o tratamento de dados realizado em violação à legislação causa dano, enquanto os arts. 44 e 46 tratam da segurança esperada do tratamento e da obrigação de adoção de medidas técnicas e administrativas destinadas a proteger informações contra acesso não autorizado, comunicação indevida e outras formas de tratamento irregular. (planalto.gov.br)
Isso não permite concluir que qualquer informação conhecida pelo falso advogado veio do banco. A investigação precisa identificar primeiro quais dados eram públicos, quais eram restritos, quem os possuía e qual relação existe entre eventual falha de segurança e o prejuízo financeiro.
O verdadeiro advogado ou escritório é automaticamente responsável porque usaram seu nome?
Não. A utilização indevida do nome, fotografia e número de OAB de um profissional por criminosos não significa, por si só, que o advogado verdadeiro tenha contribuído para a fraude. A OAB relata justamente que os golpistas podem utilizar dados profissionais e informações de processos acessíveis para se passar por profissionais reais. (oab.org.br)
A análise seria diferente se surgissem evidências concretas de que informações privadas utilizadas no golpe foram obtidas mediante comprometimento de sistemas, e-mail, WhatsApp ou base de dados sob responsabilidade de algum agente específico. Nesse caso, seria necessário identificar a origem do incidente, quais informações foram acessadas, quais medidas de segurança estavam implementadas e se existe nexo entre essa falha e o dano.
O mesmo raciocínio vale para bancos, tribunais, prestadores tecnológicos ou qualquer outro agente que eventualmente trate informações utilizadas na fraude. Responsabilidade civil não deve ser atribuída apenas porque determinado nome ou dado apareceu na conversa do criminoso.
Por isso, a primeira etapa consiste em reconstruir a origem provável das informações. Sem essa investigação, transformar a simples utilização do nome de um advogado em prova de vazamento pode conduzir a uma conclusão juridicamente precipitada.
É possível pedir judicialmente o bloqueio da conta que recebeu o Pix?
Dependendo das circunstâncias, medidas judiciais urgentes podem ser avaliadas, especialmente quando o destinatário está identificado e existem elementos concretos demonstrando fraude e risco de dissipação do patrimônio. O Código de Processo Civil permite tutela de urgência quando existem probabilidade do direito e perigo de dano ou risco ao resultado útil do processo. A tutela cautelar pode ser efetivada por arresto e outras medidas adequadas à preservação do direito. (planalto.gov.br)
Isso não significa que todo golpe do falso advogado permita automaticamente uma ordem judicial de bloqueio. É necessário analisar quem deverá integrar a ação, quais provas existem, qual valor foi transferido e se ainda há utilidade prática na medida solicitada.
A urgência é particularmente relevante porque o dinheiro digital pode circular entre diversas contas em pouco tempo. Por esse motivo, o MED deve ser acionado imediatamente, sem aguardar a preparação de uma medida judicial. As duas vias possuem funções distintas e, conforme o caso, podem integrar uma estratégia mais ampla de tentativa de recuperação.
Também pode ser necessário obter informações para identificar os responsáveis ou reconstruir o percurso dos recursos. A estratégia processual dependerá do material disponível e das instituições envolvidas.
O Pix foi feito para pessoa diferente daquela que falava comigo. Isso importa?
Sim. O comprovante do Pix pode fornecer uma das primeiras pistas objetivas sobre a estrutura da fraude. Nome do recebedor, CPF ou CNPJ parcialmente identificado, instituição financeira e demais dados disponíveis devem ser preservados.
Se o criminoso se apresenta como advogado de determinado escritório, mas solicita pagamento para pessoa sem relação aparente com ele, essa divergência pode reforçar a caracterização da fraude. Também pode ser relevante para demonstrar como a vítima foi induzida a acreditar na justificativa apresentada para utilização daquela conta.
Não se deve, contudo, concluir automaticamente que o titular formal da conta é o autor intelectual do golpe. Criminosos podem utilizar contas de terceiros, contas obtidas fraudulentamente ou estruturas com múltiplos participantes.
É justamente por isso que a análise do banco recebedor e dos dados cadastrais da conta pode assumir importância em determinados processos. O objetivo é compreender quem recebeu o dinheiro, como aquela conta foi aberta e de que maneira os recursos foram posteriormente movimentados.
Quais documentos devem ser guardados depois do golpe do falso advogado?
Quanto mais completa for a reconstrução dos fatos, melhor será a avaliação das medidas possíveis. A vítima deve evitar excluir mensagens ou depender apenas de capturas isoladas, pois o contexto da conversa pode demonstrar como o criminoso construiu a fraude e quais informações já possuía.
Entre os documentos e registros que normalmente devem ser preservados estão:
- conversa completa mantida com o falso advogado;
- número telefônico utilizado pelos criminosos;
- fotografia, nome e descrição exibidos no perfil;
- áudios, documentos e imagens enviados durante a conversa;
- comprovante de cada Pix realizado;
- nome e instituição financeira da conta recebedora;
- protocolos bancários;
- registro e resultado do MED;
- boletim de ocorrência;
- extratos bancários;
- mensagens trocadas posteriormente com o advogado verdadeiro;
- documentos que demonstrem qual era o canal habitual de contato do escritório;
- informações sobre o processo judicial utilizadas durante a fraude;
- eventuais dados bancários ou contratuais mencionados pelo criminoso;
- alertas enviados pelo banco antes ou depois das transferências.
Também é recomendável registrar de forma objetiva quais informações o criminoso sabia antes que a própria vítima começasse a responder perguntas. Essa separação pode ser importante para descobrir se os dados foram retirados de fontes públicas ou se há indícios de acesso a informações mais restritas.
A documentação também ajuda a avaliar o comportamento financeiro. Quando a tese envolve operação incompatível com o perfil, os extratos anteriores ao golpe podem demonstrar que o valor, frequência ou destinatário eram completamente diferentes do padrão histórico da conta.
O banco pode alegar culpa exclusiva da vítima porque ela acreditou no falso advogado?
Pode, e essa é uma discussão recorrente nas ações envolvendo engenharia social. O art. 14, § 3º, do Código de Defesa do Consumidor admite hipóteses em que a responsabilidade do fornecedor é afastada, inclusive quando demonstrada culpa exclusiva do consumidor ou de terceiro.
Contudo, não é tecnicamente adequado transformar a circunstância de a vítima ter sido enganada em culpa exclusiva automática. Golpes de engenharia social existem justamente porque induzem pessoas a agir com base em uma realidade artificialmente construída pelo fraudador.
O comportamento da vítima precisa ser analisado juntamente com o serviço prestado pela instituição. Se uma transferência foi realizada dentro do padrão habitual, sem qualquer elemento que pudesse ser identificado pelo banco, a discussão possui determinada configuração. Se o golpe produziu uma sequência excepcional de operações, novos beneficiários, valores completamente destoantes ou contratação repentina de crédito, a análise pode ser diferente.
Por isso, o tema da culpa exclusiva e da culpa concorrente não deve ser resolvido por frases genéricas como “foi a vítima quem fez o Pix”. Ele depende da relação entre a conduta do consumidor, os elementos objetivos da operação e os mecanismos de segurança disponíveis.
O banco pode ser responsabilizado só porque o MED não recuperou o dinheiro?
Não. A falta de recuperação pelo MED não significa, isoladamente, que houve falha da instituição financeira. O mecanismo depende, entre outros fatores, da existência de recursos disponíveis nas contas envolvidas e da própria análise da fraude. (bcb.gov.br)
Da mesma forma, a inexistência de saldo não impede automaticamente uma ação judicial. São questões diferentes. O MED tenta localizar e devolver recursos envolvidos na fraude; a ação de responsabilidade analisa se alguma conduta ou omissão de determinada instituição contribuiu juridicamente para o dano.
Uma investigação pode revelar, por exemplo, movimentações totalmente incompatíveis com o padrão da vítima, deficiência nos mecanismos antifraude, irregularidade relacionada à conta recebedora ou tratamento inadequado de dados utilizados pelos criminosos. Nesses cenários, a discussão vai além da simples circunstância de o MED ter sido bem-sucedido ou não.
Por outro lado, quando não há elemento indicando defeito no serviço, a existência do golpe e o insucesso do MED não bastam para transformar o banco em garantidor universal de qualquer fraude praticada por terceiro.
Quando é importante procurar um advogado depois do golpe?
A vítima não precisa de advogado para comunicar o golpe ao banco, acionar o MED, registrar boletim de ocorrência ou confirmar a identidade do profissional pela OAB. Essas medidas iniciais devem ser tomadas o mais rapidamente possível e não devem ser adiadas enquanto se procura assistência jurídica.
A atuação jurídica se torna especialmente relevante quando o dinheiro não é recuperado administrativamente, o prejuízo é expressivo, existem várias transferências, houve contratação de empréstimo, surgem indícios de falha dos mecanismos bancários, existem dúvidas sobre a regularidade da conta recebedora ou há suspeita concreta de utilização de dados privados no golpe.
Nessas situações, não basta analisar o comprovante do Pix. Pode ser necessário examinar histórico transacional, informações utilizadas pelo criminoso, procedimentos adotados pelos bancos, identificação da conta beneficiária, possíveis pedidos de produção de prova e a viabilidade de uma tutela de urgência para preservar recursos ou impedir o agravamento do prejuízo.
Também é necessário determinar corretamente quem pode responder pelo dano. Banco de origem, instituição recebedora, titular da conta utilizada, outros participantes e eventuais agentes responsáveis por falha comprovada no tratamento de dados ocupam posições jurídicas diferentes. Incluir indiscriminadamente todos os envolvidos sem examinar o nexo causal pode enfraquecer a própria demanda.
O que deve ser analisado antes de ajuizar uma ação?
A primeira pergunta é como o golpe foi construído. Deve-se descobrir quais informações o falso advogado utilizou, quais delas estavam publicamente disponíveis no processo, quais eram privadas e em que momento a vítima forneceu novos dados durante a conversa.
Depois, é necessário reconstruir a movimentação financeira. Valor do Pix, horário, conta recebedora, relação com o padrão histórico, eventuais operações anteriores ou posteriores e possíveis empréstimos contratados durante a fraude devem ser examinados conjuntamente.
A terceira frente envolve as instituições financeiras. Deve-se analisar o comportamento do banco da vítima e, separadamente, da instituição que manteve a conta receptora. O STJ deixa claro que a responsabilidade não é automática, mas também reconhece deveres concretos de segurança, identificação de clientes e prevenção de fraudes. (scon.stj.jus.br)
Por fim, é preciso verificar quais provas já estão disponíveis e quais permanecem em poder das instituições envolvidas. Registros de autenticação, dispositivos, sistemas antifraude, cadastro da conta recebedora e outras informações podem ser relevantes, dependendo da tese jurídica discutida.
O Gomes Alves & Araújo Advogados atua na análise de fraudes bancárias, golpes envolvendo Pix e operações realizadas mediante engenharia social. Nos casos de falso advogado, o escritório avalia a dinâmica da fraude, as informações utilizadas pelos criminosos, o comportamento das transações, a atuação das instituições financeiras envolvidas, a conta utilizada para receber os recursos e as medidas juridicamente cabíveis para buscar a recuperação dos prejuízos no caso concreto.
Este conteúdo possui caráter informativo e não substitui a análise individualizada do caso concreto.