Banco negou o alongamento após a estiagem — e o STJ rejeitou a tese usada para recusar a renegociação
Banco do Brasil sustentou que a renegociação seria apenas uma faculdade da instituição financeira, mas a Terceira Turma manteve decisão favorável ao produtor rural.
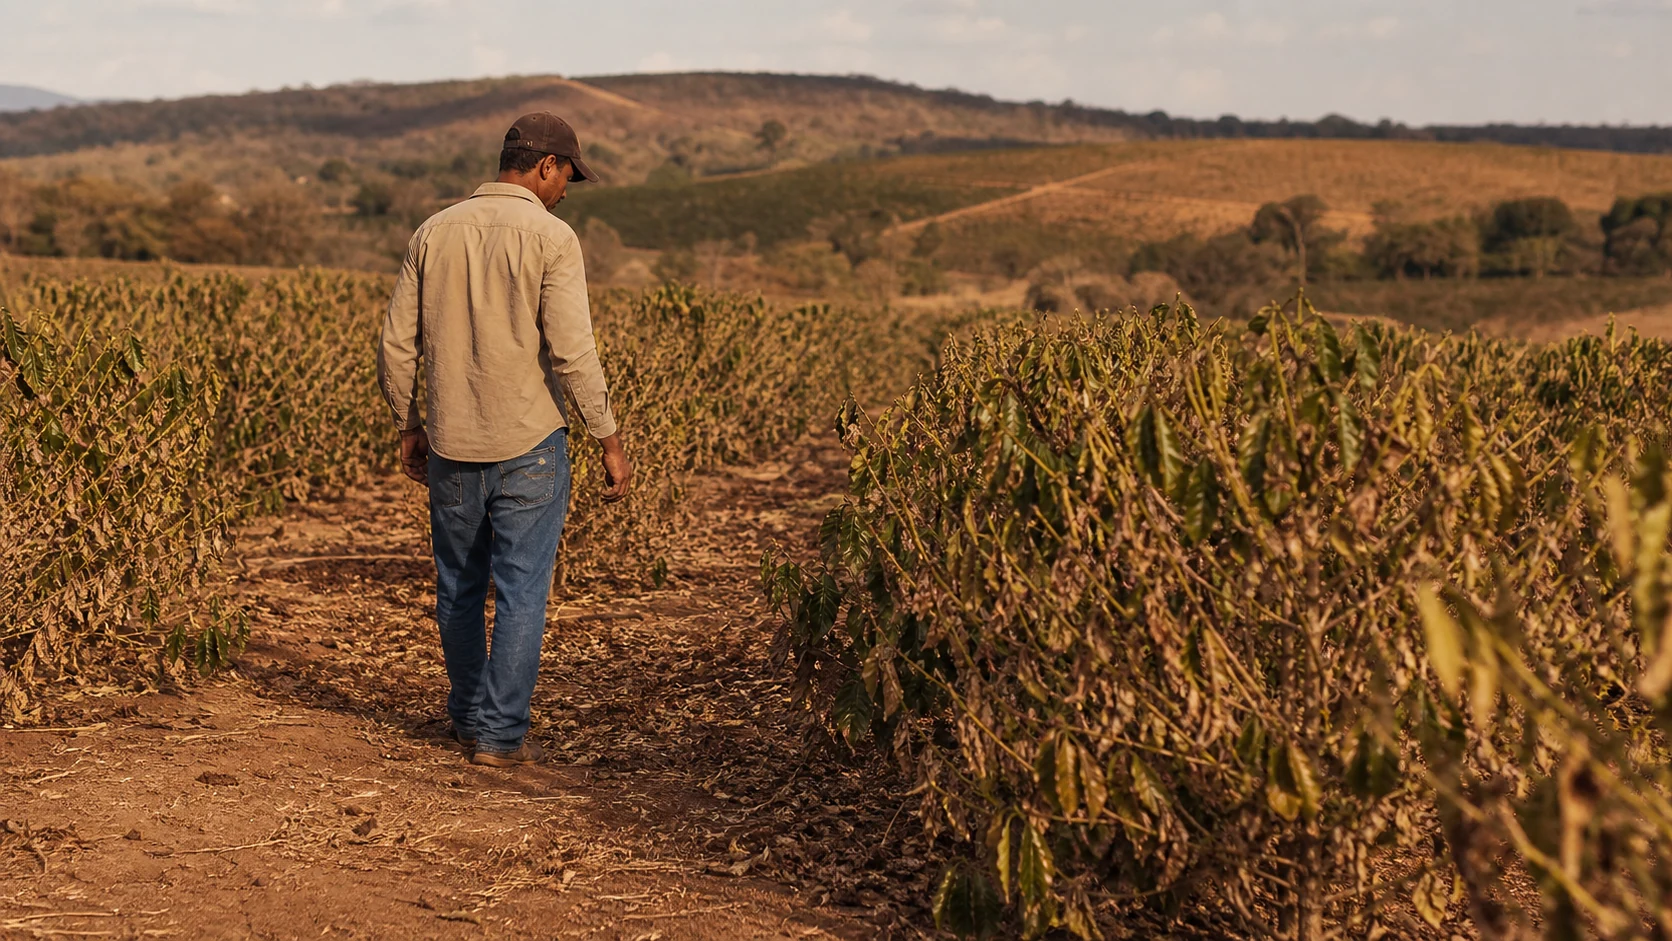
Uma estiagem severa comprometeu a cafeicultura, reduziu a renda da propriedade e dificultou o pagamento das operações rurais. O produtor procurou o banco e pediu o alongamento da dívida. Não conseguiu uma solução satisfatória.
O caso foi parar na Justiça.
Para tentar afastar a prorrogação, o Banco do Brasil sustentou que a legislação apenas autorizava a renegociação, sem obrigar a instituição financeira a concedê-la.
O argumento chegou ao Superior Tribunal de Justiça. A resposta da Terceira Turma merece a atenção de produtores que escutam que a prorrogação depende exclusivamente da vontade do banco.
Nesta análise
- O caso que chegou ao STJ
- A tese apresentada pelo banco
- A resposta da Terceira Turma
- A atualidade da Súmula 298
- A relevância prática do julgamento
- O detalhe probatório decisivo
- Documentos que podem ser importantes
- Os limites da decisão
- O pedido administrativo
- O risco de esperar a cobrança avançar
- O que o julgamento realmente muda
- Perguntas frequentes
O caso que chegou ao STJ
O AREsp nº 3.187.155/BA nasceu de uma controvérsia envolvendo Cédulas de Crédito Rural contratadas para custear a cafeicultura no município de Encruzilhada, no sudoeste da Bahia. Segundo o acórdão, a região havia sido atingida por estiagem severa e prolongada, com reflexos sobre a atividade produtiva.
O produtor buscou administrativamente o alongamento do financiamento rural, mas não recebeu resposta satisfatória. Depois, ingressou em juízo pedindo a prorrogação da dívida, a suspensão de sua exigibilidade e a abstenção de inscrição em cadastros de inadimplentes.
O pedido foi acolhido nas instâncias anteriores. O Banco do Brasil recorreu ao STJ e tentou afastar o resultado sustentando, entre outros argumentos, que o artigo 36 da Lei nº 13.606/2018 não criaria uma obrigação para a instituição financeira.
A tese que o Banco do Brasil tentou sustentar
O banco argumentou que a expressão “é permitida”, utilizada pelo artigo 36 da Lei nº 13.606/2018, revelaria uma autorização ao agente financeiro — e não um dever de alongar a operação.
A instituição também alegou que operações lastreadas em recursos obrigatórios ou em fontes não equalizáveis não poderiam impor o alongamento sem uma política pública de compensação. Em sua leitura, o ônus e o risco seriam suportados exclusivamente pela instituição financeira.
Outro ponto do recurso foi a tentativa de distinguir o caso dos precedentes que formaram a Súmula 298/STJ. O Banco do Brasil sustentou que a súmula havia sido construída no contexto da Lei nº 9.138/1995, que previa mecanismos públicos diferentes daqueles encontrados na Lei nº 13.606/2018.
Esses argumentos foram apresentados de forma técnica. O STJ, porém, concluiu que eles não afastavam a aplicação do entendimento consolidado quando os requisitos legais fossem comprovados.
A resposta do STJ: a lei não teria sido criada para autorizar o que o banco já pode fazer
A Terceira Turma partiu de uma constatação simples: instituições financeiras já podem renegociar dívidas das quais são credoras. Não seria necessário aprovar uma lei apenas para permitir uma atividade que já integra a prática bancária.
Por isso, interpretar a norma como uma autorização sem efeito obrigatório retiraria sua finalidade prática. O voto do ministro Moura Ribeiro destacou que a legislação buscou minorar as dificuldades da atividade agrícola e proteger produtores cujas atividades foram severamente prejudicadas por eventos climáticos ou naturais devidamente comprovados.
“Se a intenção fosse conferir mera faculdade às instituições financeiras, o texto legal seria vazio de sentido, pois os bancos não precisam de autorização para renegociar dívidas das quais são credores.”
Síntese do entendimento adotado no AREsp nº 3.187.155/BA, Rel. Min. Moura Ribeiro. A redação foi adaptada para leitura editorial e não constitui transcrição literal.
O acórdão concluiu que, uma vez comprovados os requisitos legais para a prorrogação e a negativa da instituição financeira, é imperativa a aplicação da Súmula 298/STJ.
Isso não elimina a análise individual. Ao contrário: o próprio julgamento enfatiza que o preenchimento dos requisitos é verificado a partir do conjunto fático e documental de cada processo.
A Súmula 298 continua aplicável?
Sim. No julgamento, o STJ afirmou que a Súmula 298 não foi expressamente superada pela Lei nº 13.606/2018 e que o texto do enunciado não restringe sua aplicação apenas aos contratos regidos pela Lei nº 9.138/1995.
“O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei.”
Súmula 298 do Superior Tribunal de Justiça.
A parte final — “nos termos da lei” — é essencial. A súmula não concede alongamento irrestrito. O contrato deve possuir natureza de crédito rural, precisa existir uma base normativa aplicável e os requisitos dessa norma devem ser comprovados.
Em outras palavras, o enunciado afasta a ideia de favor comercial, mas não substitui a análise do contrato, da modalidade do crédito, da causa da dificuldade, das datas e dos documentos.
Por que essa decisão merece a atenção do produtor rural?
A relevância do julgamento está em afastar uma afirmação absoluta que aparece com frequência nas tratativas: a de que o banco teria liberdade irrestrita para conceder ou negar o alongamento, mesmo quando a legislação prevê a medida e os requisitos estão presentes.
Quando existe fundamento legal e o produtor consegue demonstrar o enquadramento da operação, a recusa pode ser submetida à análise judicial. Isso não significa concessão automática de tutela de urgência, suspensão imediata da dívida ou garantia de êxito.
O que a decisão reforça é a necessidade de examinar o pedido com base na norma aplicável — e não tratá-lo como simples liberalidade da instituição financeira.
Mas existe um detalhe que pode mudar completamente o resultado
O produtor não venceu apenas porque afirmou ter sofrido prejuízos com a estiagem. O acórdão registra um conjunto concreto que já havia sido considerado pelas instâncias anteriores.
- Decretos municipais reconhecendo a situação de emergência em Encruzilhada/BA.
- Reconhecimento federal da situação de emergência.
- Notificação prévia encaminhada à instituição financeira.
- Demonstração do impacto da estiagem sobre a cafeicultura e a renda relacionada ao crédito.
O STJ não refez essa análise probatória. O acórdão observou que rever a conclusão do Tribunal de Justiça da Bahia exigiria reexaminar as provas, providência vedada no recurso especial pela Súmula 7/STJ.
Esse limite é importante: a decisão não validou genericamente qualquer laudo, fotografia, reportagem ou dado meteorológico. Ela manteve o resultado de um caso em que as instâncias anteriores consideraram comprovados os requisitos específicos do artigo 36 da Lei nº 13.606/2018.
Quais documentos podem ser importantes em um pedido de alongamento?
Conforme o contrato e a norma aplicável, a organização documental pode incluir:
- Cédulas e contratos de crédito rural.
- Aditivos e instrumentos de renegociação.
- Cronograma de vencimentos.
- Extratos atualizados da operação.
- Requerimento administrativo protocolado.
- Resposta, silêncio ou negativa do banco.
- Laudo agronômico.
- Laudo de capacidade de pagamento.
- Dados meteorológicos oficiais.
- Notas fiscais e comprovantes de custos.
- Histórico de produtividade.
- Fotografias identificadas e datadas.
- Decretos de emergência.
- Documentos que demonstrem redução da receita.
A lista não é automática nem exaustiva. Os documentos precisam conversar entre si e ser compatíveis com a legislação aplicável à operação. Um arquivo isolado pode demonstrar a seca, mas não necessariamente prova o impacto sobre o contrato e a capacidade de pagamento.
Para compreender o papel desses registros, veja também o glossário do crédito rural e a explicação sobre laudo técnico.
A decisão vale para qualquer dívida rural?
Não.
O julgamento não criou um direito automático para todo produtor rural. O caso envolvia operação submetida ao artigo 36 da Lei nº 13.606/2018, com requisitos específicos relativos à contratação, à área de abrangência, ao evento climático e ao reconhecimento da situação de emergência.
Outros pedidos podem se fundamentar em normas diferentes, inclusive em regras do Manual de Crédito Rural. Cada cédula, contrato e histórico documental precisa ser examinado individualmente.
Quem precisa avaliar a norma aplicável à própria operação pode começar pela página principal sobre alongamento de dívida rural. Para situações relacionadas especificamente ao vencimento de parcelas, há também a análise sobre prorrogação de financiamento rural.
Por que conversar apenas com o gerente pode não ser suficiente?
No caso julgado, o produtor havia realizado notificação prévia à instituição financeira. Esse registro permitiu demonstrar que o pedido de alongamento foi apresentado antes da judicialização.
Em caráter informativo, um requerimento formal deve permitir a comprovação de:
- Data em que o pedido foi entregue.
- Contratos e operações abrangidos.
- Motivo concreto da solicitação.
- Documentos apresentados ao banco.
- Proposta de pagamento compatível com a atividade.
- Resposta, silêncio ou negativa da instituição.
Conversas informais, ligações e mensagens isoladas podem ser úteis na negociação, mas tendem a dificultar a demonstração posterior do conteúdo, da data e dos documentos que acompanharam o pedido.
Se a instituição já recusou a solicitação, consulte a análise sobre o que pode ser avaliado quando o banco nega o alongamento rural.
O erro de esperar a cobrança começar
Muitos produtores procuram orientação apenas depois do vencimento das parcelas, da negativação, do vencimento antecipado, do ajuizamento da execução ou da ameaça de excussão das garantias.
Nesse momento, o trabalho já precisa conciliar duas frentes: a análise do possível direito ao alongamento e a resposta ao avanço da cobrança. A organização de contratos, extratos, provas da adversidade e projeções de pagamento costuma demandar tempo.
Isso não significa que todo caso vencido esteja perdido. Significa que a margem de organização pode diminuir quando prazos processuais, atos de cobrança e garantias já estão em curso.
Quando a cobrança chegou ao Judiciário, a defesa em execução de dívida rural depende do processo, do título apresentado, dos cálculos, das garantias e dos prazos concretos.
O que o julgamento realmente muda?
O AREsp nº 3.187.155/BA reforça a atualidade da Súmula 298/STJ e rejeita a tese de que o alongamento previsto no artigo 36 da Lei nº 13.606/2018 seria apenas uma liberalidade bancária.
Ao mesmo tempo, o acórdão evidencia a importância do pedido administrativo e da comprovação dos requisitos. A decisão não institui uma renegociação irrestrita nem substitui a análise do contrato e das provas.
Em alguns casos, o caminho será discutir a prorrogação prevista em norma. Em outros, poderá ser necessário avaliar uma renegociação da dívida rural, uma revisão contratual ou a defesa diante da cobrança. A medida depende da origem do crédito e da situação atual da operação.
Leia também
Perguntas frequentes
O banco é obrigado a alongar toda dívida rural?
A Súmula 298 do STJ continua válida?
Basta provar que houve seca na região?
É necessário pedir o alongamento antes do vencimento?
A negativa do banco encerra o direito ao alongamento?
O pedido judicial suspende automaticamente a cobrança?
O banco negou o pedido de alongamento?
A negativa da instituição financeira não permite, por si só, concluir que a operação possui ou não direito à prorrogação.
Antes de definir a medida adequada, é necessário examinar a natureza do crédito, a legislação aplicável, a data da contratação, os vencimentos, a causa da dificuldade e os documentos disponíveis.
O Gomes Alves & Araújo Advogados atua em Direito do Agronegócio e Crédito Rural, incluindo análise de contratos, pedidos de alongamento, renegociação de operações rurais e defesa em cobranças e execuções.
Fontes consultadas
- Superior Tribunal de Justiça — AREsp nº 3.187.155/BA, inteiro teor, publicação de 19 de junho de 2026.
- Superior Tribunal de Justiça — Súmula 298.
- Lei nº 13.606/2018, artigo 36 — texto oficial.
- Resolução CMN nº 4.660/2018 — Banco Central do Brasil.