
CRÉDITO RURAL E NEGOCIAÇÕES BANCÁRIAS
Crédito rural negado: o que fazer quando o banco ou a cooperativa não libera a operação?
Quando o custeio não é liberado, o problema deixa de ser apenas bancário. A compra de sementes, fertilizantes, insumos, animais e serviços pode ficar comprometida, enquanto a janela produtiva continua avançando.
Antes de aceitar uma nova garantia, assinar uma renegociação ou procurar outra instituição, é importante identificar o motivo da recusa e registrar formalmente o que foi informado pelo banco.
A negativa de crédito, isoladamente, não indica recuperação judicial. Se ela fizer parte de uma crise financeira do produtor rural que envolve múltiplos credores e ameaça a continuidade da atividade, a análise deverá considerar alternativas mais amplas.
Atuação em operações envolvendo bancos, cooperativas de crédito e financiamento da atividade rural.
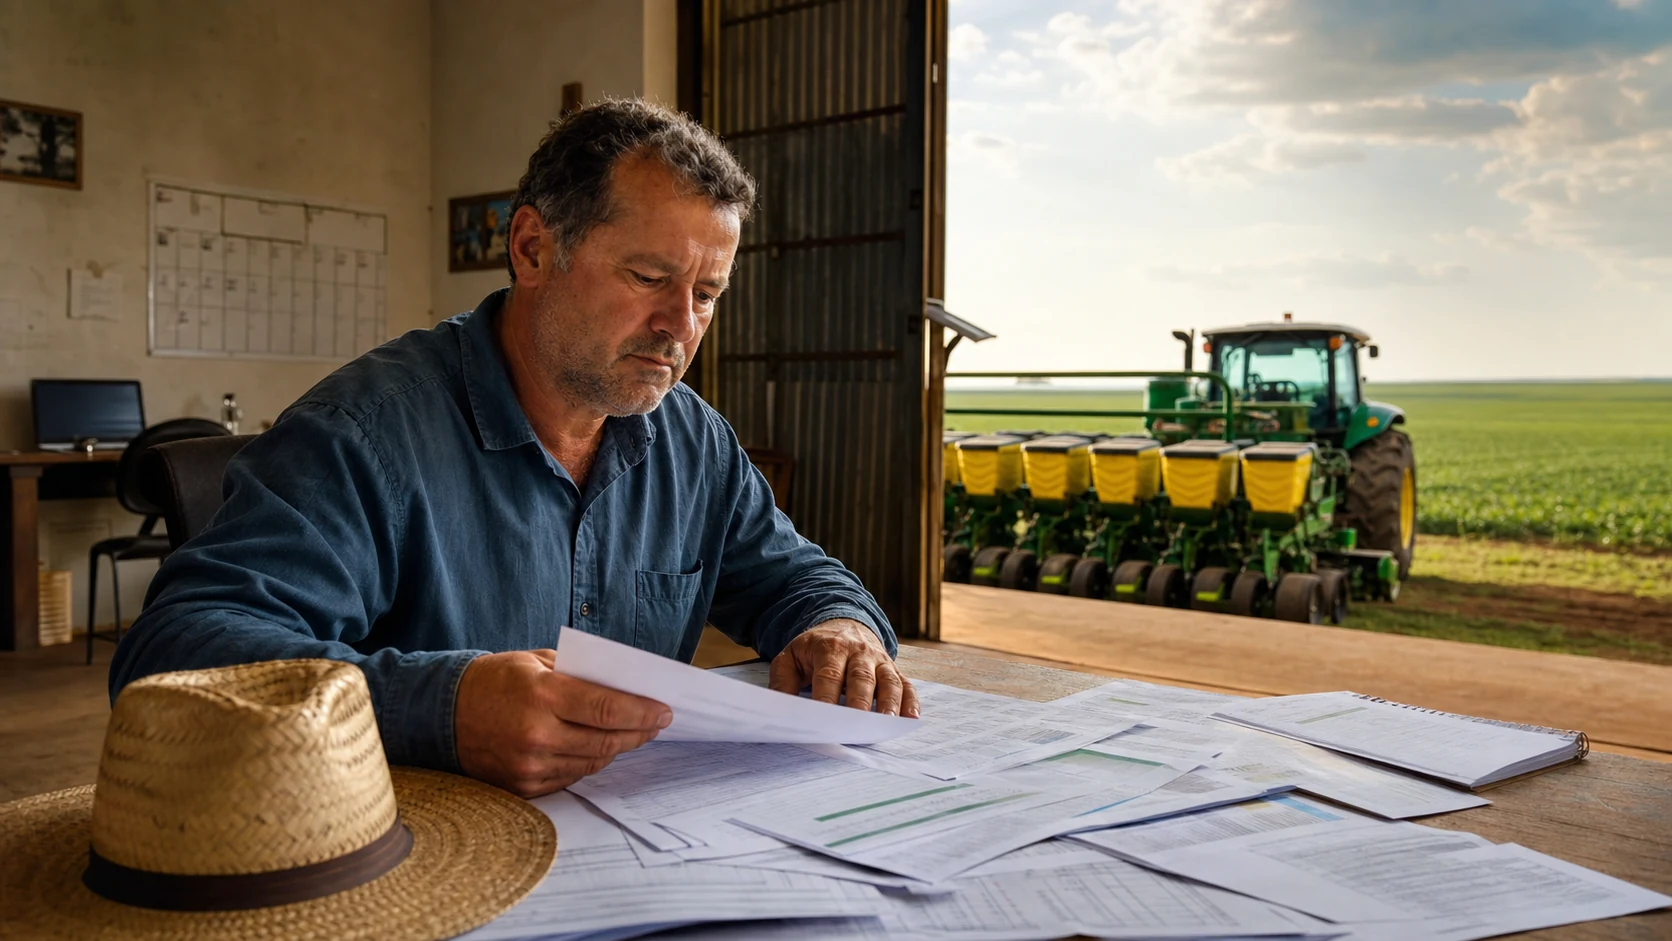
O IMPACTO NA OPERAÇÃO
Quando o crédito não sai, o calendário da produção não espera
Uma proposta pode permanecer semanas em análise enquanto o produtor precisa comprar insumos, preparar o solo, formar pastagem, adquirir animais ou cumprir contratos já assumidos.
Por isso, a primeira providência não deve ser discutir genericamente se o banco “pode ou não pode” negar crédito. É necessário descobrir qual informação, documento ou critério impediu o avanço da operação.
MOTIVOS MAIS COMUNS
O que normalmente está por trás da negativa?
A recusa costuma estar ligada a um conjunto de dados cadastrais, financeiros e produtivos. Identificar o ponto exato evita apresentar novamente documentos que não resolvem a pendência.
Capacidade de pagamento comprometida
O fluxo financeiro informado pode não demonstrar folga para a nova parcela, especialmente após perdas de safra ou aumento de custos.
Operações vencidas ou renegociadas
Parcelas em atraso, prorrogações recentes ou renegociações podem alterar a classificação interna e o limite disponível.
Limite de crédito reduzido
A instituição pode rever a exposição ao cliente, ao setor ou à região e liberar valor inferior ao solicitado.
Garantias consideradas insuficientes
A avaliação do imóvel, das máquinas, dos animais ou da produção pode não cobrir a margem exigida pelo banco.
Restrição cadastral ou ambiental
Apontamentos no cadastro do produtor, do imóvel ou de área vinculada podem interromper a análise até a conferência.
Inconsistência no projeto ou na documentação
Diferenças entre orçamento, área, produtividade, finalidade ou cronograma podem impedir a validação da proposta.
LIMITES DA ANÁLISE
O banco é obrigado a liberar o crédito?
A concessão não é automática. A instituição analisa o risco e pode recusar a operação, mas o produtor não precisa permanecer sem informação sobre o andamento ou sobre a pendência que bloqueou a proposta.
O que faz parte da análise do banco
- capacidade de pagamento;
- regularidade cadastral;
- garantias;
- finalidade da operação;
- disponibilidade de recursos;
- política de risco.
O que merece ser verificado
- informações contraditórias;
- exigências alteradas repetidamente;
- erro cadastral;
- restrição ligada a outro imóvel;
- proposta aprovada e depois paralisada;
- demora incompatível com a urgência informada.
Não existe aprovação automática. Entretanto, o produtor pode exigir clareza sobre o andamento da proposta e corrigir informações ou documentos que estejam impedindo sua análise.
SITUAÇÕES ESPECIAIS
Duas negativas que exigem uma leitura mais cuidadosa
Renegociação e apontamentos ambientais podem repercutir no crédito, mas a origem do bloqueio precisa ser identificada nos documentos e nos registros da instituição.
Crédito negado depois de renegociar a dívida
A renegociação pode alterar o saldo, o cronograma, o limite e as garantias da relação bancária. É importante conferir o aditivo assinado, a forma como a operação foi registrada e se a restrição decorre da dívida renegociada ou de outro dado cadastral.
Se o novo custeio era parte da solução apresentada ao produtor, propostas, mensagens e condições informadas antes da assinatura precisam ser preservadas.
Restrição ambiental ou cadastral
O bloqueio pode decorrer de:
- inconsistência no CAR;
- embargo;
- alerta ou apontamento ambiental;
- sobreposição de área;
- imóvel identificado incorretamente;
- documento ainda não atualizado.
PROVIDÊNCIAS IMEDIATAS
O que fazer quando o crédito rural é recusado?
Antes de trocar de instituição, oferecer outro bem ou assumir uma obrigação mais cara, organize a sequência dos fatos e o prazo da atividade.
- 1
Solicitar a justificativa por escrito
Peça que o motivo, a pendência e o estágio da proposta sejam registrados.
- 2
Reunir propostas, mensagens e protocolos
Guarde versões do projeto, exigências, e-mails e conversas relevantes.
- 3
Identificar o prazo real da atividade
Anote quando sementes, fertilizantes, diesel, animais ou serviços precisam ser pagos.
- 4
Revisar contratos, garantias e alternativas
Compare a negativa com as condições assinadas e com outras soluções possíveis.
ORGANIZAÇÃO DO CASO
Quais documentos ajudam a compreender a negativa?
Não é preciso enviar tudo de uma vez. A separação por categoria permite localizar a informação que sustenta a proposta, o histórico da dívida e a urgência produtiva.
Proposta e comunicação
- proposta de crédito;
- orçamento ou projeto;
- e-mails e mensagens;
- protocolos;
- resposta do banco.
Contratos e dívidas
- contratos e cédulas;
- aditivos;
- extratos;
- cronograma;
- relação de operações.
Produção
- histórico de safras;
- notas fiscais;
- laudos;
- fluxo de caixa;
- comprovantes de produção.
Imóvel e garantias
- matrícula e CAR;
- documentos ambientais;
- avaliação;
- instrumentos de garantia.
ATUAÇÃO JURÍDICA
Como o escritório atua
O trabalho começa pela reconstrução do que foi pedido, do que foi exigido e do que efetivamente foi respondido. O objetivo não é prometer a aprovação do crédito, mas permitir que o produtor tome decisões com base em informações verificáveis.
- 01
Reconstrução do histórico da proposta
Organização das versões do projeto, comunicações, protocolos e datas relevantes.
- 02
Identificação do motivo da negativa
Conferência da pendência bancária, cadastral, contratual, ambiental ou documental.
- 03
Formalização da resposta ou pedido de revisão
Apresentação objetiva dos documentos e das correções que respondem ao ponto indicado.
- 04
Avaliação das medidas adequadas
Análise das alternativas negociais, administrativas ou jurídicas compatíveis com a situação.
PRAZO PRODUTIVO
A operação está parada, mas o calendário da produção continua.
Se o banco ainda não explicou a negativa ou vem alterando as exigências, reúna os documentos, registre as respostas recebidas e identifique até quando o recurso será necessário.
PERGUNTAS FREQUENTES
Dúvidas sobre crédito rural negado
O banco pode negar crédito rural?
Sim. A instituição avalia capacidade de pagamento, cadastro, garantias, finalidade, disponibilidade de recursos e sua política de risco. A recusa, porém, não impede o produtor de solicitar informações claras sobre a pendência ou o estágio da proposta.
Posso pedir uma justificativa por escrito?
Sim. Solicite o registro do motivo informado, dos documentos pendentes e da situação da análise. Protocolos, e-mails e mensagens ajudam a preservar o histórico, especialmente quando o prazo da atividade está próximo.
A cooperativa também pode reduzir meu limite?
Pode. Cooperativas também realizam análise de risco e podem rever limites. Vale conferir se a redução decorre de dado cadastral, exposição financeira, garantia, política interna ou mudança nas condições da operação.
Renegociar uma dívida impede novo custeio?
Não existe impedimento automático em toda renegociação. O novo crédito dependerá do registro da operação, da capacidade de pagamento, do limite, das garantias e das regras da instituição. O aditivo e as condições apresentadas antes da assinatura devem ser conferidos.
O banco pode exigir uma nova garantia?
A instituição pode condicionar a operação à suficiência das garantias, mas o produtor deve compreender qual avaliação motivou a exigência e quais obrigações surgirão antes de oferecer imóvel, máquinas, animais ou produção adicional.
CAR ou embargo podem bloquear o crédito?
Apontamentos ambientais ou cadastrais podem interromper a análise. É importante confirmar se a restrição pertence ao imóvel correto, se o documento está atualizado e se existe sobreposição, alerta ou embargo efetivamente relacionado à área financiada.
O que fazer quando a proposta está sem resposta?
Peça a posição por escrito, registre protocolos, identifique quem recebeu os documentos e informe a data em que os recursos serão necessários. Se houver exigência pendente, solicite sua descrição objetiva.
Quando é necessário procurar orientação jurídica?
A orientação pode ser útil quando há informações contraditórias, exigências sucessivas, erro cadastral, renegociação anterior, risco de perder a janela produtiva ou necessidade de avaliar os efeitos de uma nova garantia ou contrato.